硬體掛著日本旗,需求來自中國,如今承租方已經離開,留下的是延宕的資料中心、一份被砍掉九成的財測,以及兩度跌停的股價。
Datasection 建立在中國承租需求上的日本 Neocloud
在東京證交所 Growth 市場掛牌的 Datasection(3905.T)日前公布中間決算與財測修正。公司把本年度(2027 年 3 月期)營收預測從 1,621.93 億日圓下修到 172.86 億日圓,減幅 89.3%,營業利益預測由 248.15 億日圓降到 49.23 億日圓,淨利則從獲利 87.04 億日圓轉為虧損 14.79 億日圓。
股價反應比財報更劇烈。11 月 17 日全日鎖在跌停價 891 日圓,18 日續跌至 831 日圓,19 日再度跌停,收 681 日圓,單日跌 18%,創 52 週新低。對照 5 月 29 日的 52 週高點 6,140 日圓,股價只剩約九分之一。
台灣時間 11 月 19 日凌晨,SemiAnalysis 發表串文,把這家公司放回它原本的位置,它就是英國《金融時報》(FT)報導中,實質上替騰訊提供 Blackwell 運算能力(算力)的「日本 Neocloud」。用 SemiAnalysis 的話說,承租需求來自中國,GPU 來自 NVIDIA,掛的是日本國旗。
一、財測不是打折,是被抽掉一整條業務
CyberQ 觀察,這次修正的關鍵不在幅度,而在結構。原本財測裡有一筆 798.64 億日圓的營收,來自同一個客戶的大型追加訂單。訂單解約後,只剩下第 1 季已認列的案件組成與介紹手續費 55.78 億日圓,約當 3,500 萬美元。
換句話說,1,621.93 億日圓的預測中,將近一半建立在「這張追加訂單會成立」之上。訂單消失,再加上資料中心延宕,營收預測一共少了 1,449 億日圓。原定 2026 年 7 月起分階段上線的國內 1 座、海外 2 座 AI 資料中心(公司 8 月公告時列為日本、澳洲與泰國),都沒有如期進入滿載,因此新財測只納入 10 月底已開始運轉的 1 座海外據點,預估營收 102.25 億日圓。
中間決算的體質也不好看。2026 上半年營收 66.94 億日圓、營業利益 30.16 億日圓,歸屬母公司淨損 23.48 億日圓。公司明言營收增加的主因就是那筆 55.78 億日圓的手續費。以上半年數字減去第 1 季推算,第 2 季單季營收只有約 3.67 億日圓,營業虧損約 18.27 億日圓,本業收入相當有限。
二、這條通路的狀態
把交易拆開來看,鏈條比公司對外簡報複雜,營收來源也和外界想像的不一樣。
- 硬體端:公司表示供應商是 6 家與 NVIDIA 合作的台灣製造商,已公開的包括仁寶、華擎(ASRock Rack)、技嘉(Giga Computing)與英業達,組裝 B200 與 B300 伺服器。
- 資料中心端:Datasection 規劃在千葉縣印西市、泰國與雪梨自建 AI 資料中心。日本據點原訂在大阪,後來因客戶要求降低延遲改到印西。
- 營收端:2025 年 9 月起認列的營收,來自一筆「使用第三方 GPU 資源」的追加大型訂單,透過東京仲介商 NauNau Japan(公司英文文件拼作 NowNaw Japan)認列。
- 終端:公司只說是「全球最大雲端服務供應商之一」。
也就是說,撐起上一年度九成營收的是第三方 GPU 的轉介生意,不是自家機房的租金。Datasection 在這條鏈上同時是硬體採購者與資料中心營運者,卻不是客戶關係的擁有者。客戶合約、計價與續約掌握在仲介手上,硬體與租約風險則留在自己帳上。當承租方轉身,公司手上不會留下客戶,只會留下機器與租約。
三、九成營收走一條線,客戶從未具名
CyberQ 觀察,2026 年 3 月期(FY3/26),Datasection 全年營收 336.05 億日圓,其中 304.77 億日圓、佔 90.7%,是經由 NauNau Japan 這一條通路認列。公司以保密義務為由,從未公開終端客戶名稱,只說是全球最大雲端服務供應商之一。
FT 在 2025 年 12 月報導,這位客戶就是騰訊(0700.HK)。報導指出,Datasection 與單一大客戶簽有合計逾 12 億美元的合約,涵蓋首批約 1.5 萬顆 Blackwell GPU 的大部分。對照公司公告,這是兩份 3 年期合約:大阪 5,000 顆 B200 的 4.06 億美元,以及雪梨 1 萬顆 B300 的 8 億美元(2025 年 12 月改簽為 8.91 億美元,另加 7,400 萬美元一次性建置費),並附有由 Datasection 決定是否延長 2 年的選擇權。知情人士也向 FT 表示,騰訊預計是雪梨叢集的主要使用者。
做空機構 Wolfpack Research 更早在 2025 年 10 月 8 日發表報告,指稱 NauNau Japan 與騰訊有關,並稱 Datasection 執行長石原紀彦是 NauNau Japan 的原始董事與推動者。Datasection 當天否認違反美國出口管制,並在 2026 年 7 月 31 日向美國賓州東區聯邦地方法院對 Wolfpack 提告。
這裡的爭點不是晶片有沒有違法出境。Blackwell 放在日本,租給誰用屬於服務貿易。真正的問題是需求來源。當終端需求來自中國,這家日本 Neocloud 的成長曲線就跟著中國雲端大廠的資本支出與華府的政策一起起伏。
四、從行銷服務到 2 萬顆 GPU
Datasection 不是一開始就做算力。2025 年 3 月期以前,公司主要業務是資料分析與行銷服務,該年度營收 29.43 億日圓。2025 年 9 月,AI 基礎設施業務開始認列營收,2026 年 3 月期營收跳到 336.05 億日圓,約為前一年的 11.4 倍。
公司自行開發的雲端堆疊叫 TAIZA,用來跨區管理 GPU 基礎設施。公司自報,截至 2026 年 5 月 18 日,TAIZA 在日本、澳洲、泰國合計營運 20,180 顆 GPU,從開始認列營收算起只花了八個月。不過當時自建資料中心都還沒運轉,簡報也另列「營運夥伴」欄位,這個數字不宜直接解讀為自有算力。TAIZA 與倫敦的 NVIDIA 雲端夥伴 CUDO Ventures 合作,公司在 2025 年 6 月與 CUDO 大股東達成基本合意,擬透過資本合作將 CUDO 納為子公司,雙方另議成立合資子公司。
採購端高度依賴台灣。日本據點原本規劃在大阪,2025 年 7 月向 Giga Computing 採購 5,000 顆 B200,估計 2.72 億美元,但實際只交貨 48 臺,其餘約 2.52 億美元因尚未交貨而未付款。之後據點改到千葉縣印西市,GPU 也改為 B300:2026 年 5 月公司與仁寶簽下 3.25 億美元合約,採購 635 臺、合計 5,080 顆 B300 的伺服器。泰國據點則在 6 月向華擎採購 587 臺、4,696 顆 B200,估計約 2.57 億美元。印西與泰國兩案原本各編列 2027 年 3 月期營收 159 億日圓,這些目標已隨 11 月的財測修正失效。
雪梨專案位於 Ultimo 的 DigiCo SYD1,2025 年 10 月與 DigiCo 簽約,規劃 1,250 台伺服器、1 萬顆 B300,原定 2026 年 7 月起分階段上線,2027 年 1 月由 20MW 擴充到 40MW,最終目標 3 萬顆 GPU。後文會提到,這個據點的租約已在 8 月底遭房東終止。
資金端,2026 年 5 月公司與一家管理約 1,000 億美元的未具名全球投資機構簽署獨家安排協議,目標籌資 5 億至 10 億美元,獨家期 6 個月。協議不構成出資承諾,仍取決於 DD 盡職調查與先決條件。
五、對外說的故事,與董事會名單
該公司宣傳雪梨將是全球首座超大規模 B300 叢集,FP4 算力超過 200 ExaFLOPS,並自稱是唯一推進大型 AI 叢集建置的日本企業,雖然同一份簡報的另一處又改口為少數有能力的日本企業之一。
董事會陣容也很有國際感。董事長是西班牙人民黨前黨魁 Pablo Casado,美國前佛州州長 Jeb Bush 之子 John Ellis Bush Jr. 擔任董事,前北約秘書長 Anders Fogh Rasmussen 擔任資深顧問。
這套安排在對外溝通與投資人關係上很有說服力,但它與單一客戶集中度是兩件事。名單再漂亮,也無法分散一條通路佔九成營收的風險。
六、追加訂單取消與資料中心延宕
這間公司在 8 月 14 日就已公告退出這筆追加訂單,改向 NauNau Japan 收取 55.78 億日圓手續費,合約追溯至 4 月 1 日解約。但公告同時表示,另有多件大型案件計畫接單,判斷可以補上缺口,因此維持全年財測不變,直到 11 月 16 日才一次認列現實。這個時間差本身就是訊息,管理層在 8 月選擇相信其他大型案件可以補上,11 月才承認補不上。
資料中心端的問題更具體,從資料中可發現,其中一座海外據點因客戶要求把伺服器規格從 B200 改成 B300,條件變更協商拖得太久,房東在 8 月 31 日表示解除租約。公告沒有寫出地名,但解約由澳洲子公司 Datasection Australia 董事會決議,可推定是雪梨據點。Datasection 隨後認列租賃解約損失 27.51 億日圓,以及通訊線路長期合約的解約損失準備 3.14 億日圓,合計約 31 億日圓的特別損失。原定 7 月起分階段運轉的 3 座資料中心,全數未能如期滿載。
七、資產負債表:權證到期,募資只到一半
截至 2026 年 3 月底,公司帳上現金及約當現金只有 3.97 億日圓,同時已向多家台灣廠商下了 GPU 伺服器訂單,仁寶 3.25 億美元、華擎約 2.57 億美元,技嘉旗下的技鋼科技 Giga Computing 另有約 2.52 億美元尚未交貨付款。
支撐這些採購的主要工具,是履約價 1,250 日圓的第 23 回認股權證。這批權證已在 10 月 19 日到期,44 萬個單位只行使約 21.4 萬個,實際募得 271.36 億日圓,比原定的 558.1 億日圓少了約 286 億日圓,未行使部分由公司買回。9 月底現金回升到 66.88 億日圓,資產負債表上另有前受收益 58.40 億日圓與長期前受收益 99.29 億日圓,以及租賃負債。
如今股價只剩 681 日圓,遠低於當初的履約價,要再以類似條件發行股權工具並不容易。GPU 已經下單,部分租約已經簽下,營收卻要等新客戶上門。
八、規範在同一週收口,縫隙正好被鎖定
11 月 16 日,美國商務部工業與安全局(BIS)公布一項針對遠端存取的過渡最終規則(interim final rule),11 月 19 日生效。輸往可能服務中國或其他 D:5 國家客戶之資料中心的 AI 晶片與伺服器,必須取得許可;受這些國家直接或間接控制的對象,以及替 D:5 企業訓練模型的境外客戶,都可能落入適用範圍。已在服務這類客戶的業者有 90 天緩衝期,泰國、馬來西亞、新加坡、印尼與巴西也新增許可要求。
這條規則瞄準的,正是 Datasection 這類商業模式,晶片放在境外,客戶在中國,中間隔著一層仲介。SemiAnalysis 的說法是,中國雲端大廠透過仲介在海外租用 Blackwell,正是遠端存取規範鎖定的對象。對 Datasection 來說,泰國據點也落在新增許可要求的國家名單內。
但時序值得注意。追加訂單在 8 月就已解約,早於這條規則,因此新規不是訂單消失的原因,而是讓市場重新替這類商業模式定價。The Inference 的分析更直接,形容這家公司是押在單一交易對手上的槓桿信用賭注,以認股權證籌資,經由仲介銷售給不具名的終端客戶,價格最後只能由租約另一邊是誰、名字是否清楚、信用是否可評估來決定。
同一週,NVIDIA 也說明其 Neocloud 相關承諾從上一季的 360 億美元降到 320 億美元,而且要等夥伴取得融資、完成部署並投入營運,再通過 NVIDIA 驗收後才會生效。CoreWeave 的無擔保債券自 10 月中旬起交易價跌破面額 80%,8 月 6 日上市的 Roundhill Neocloud ETF(NCLD)截至 11 月 14 日下跌約 39%,整個類股都在重新定價。
九、SemiAnalysis 的結論,與三個該追的問題
SemiAnalysis 在串文最後指出,Datasection 沒有說明訂單為何取消,但當中國承租方一撤,Neocloud 手上只剩 GPU、租約和 ODM 帳單,而且這不會是最後一家。
對讀者來說,這起事件留下三個可檢驗的問題。
- 客戶集中度何時才會揭露。公司只寫「全球最大雲端服務供應商之一」,投資人無法從財報判斷這是單一客戶風險,還是通路風險。
- 營收究竟是算力租金,還是轉介費。上一年度的九成營收來自第三方 GPU 資源的轉介,追加訂單消失後留下的 55.78 億日圓也是手續費,毛利高但不可持續,真正的經常性收入要靠自建資料中心滿載。
- 資金結構能不能撐到新客戶出現。權證募資只到原定的一半、雪梨租約已失、股價遠低於過去的履約價,三者同時存在時,時間就是最貴的成本。
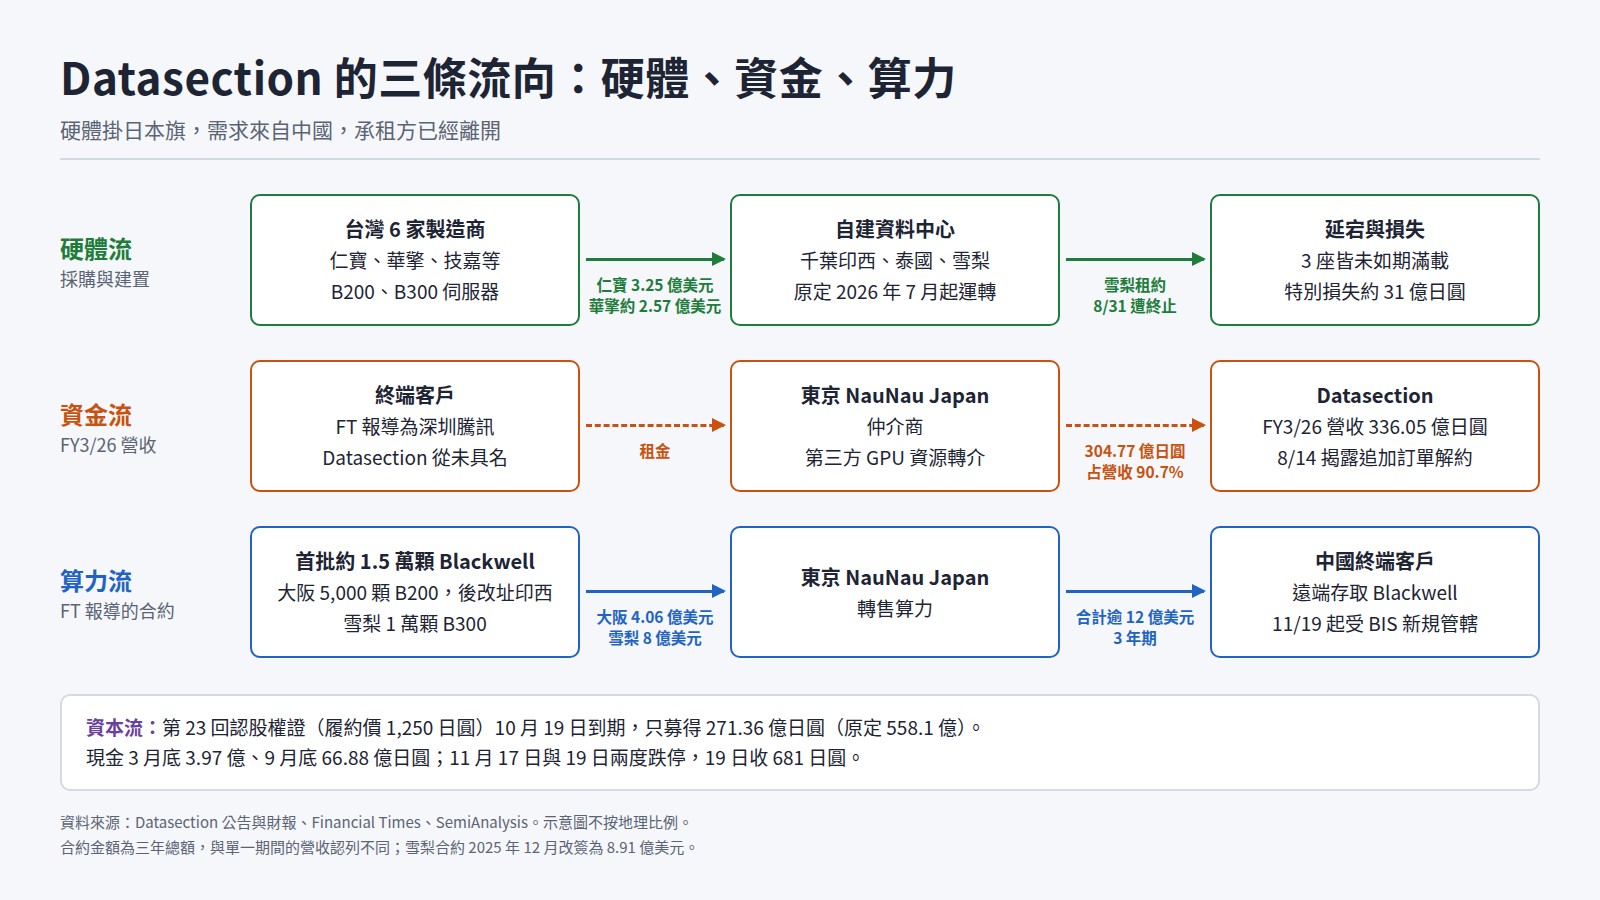
十、圖解:資金、硬體與算力的流向
下表 CyberQ 把幾條流向拆開,金額以公司公告與 FT 報導為準。
| 流向 | 起點 | 途經 | 終點 | 金額或規模 |
|---|---|---|---|---|
| 資金流(營收) | 終端客戶(FT 報導為深圳騰訊,公司未具名) | 東京 NauNau Japan | Datasection(第三方 GPU 資源轉介) | 304.77 億日圓,佔 FY3/26 營收 90.7% |
| 硬體流(採購) | 台灣 6 家製造商(仁寶、華擎、技嘉等) | 千葉印西、泰國、雪梨資料中心 | Datasection GPU 資產 | 仁寶 3.25 億美元、華擎約 2.57 億美元 |
| 算力流(大阪合約) | 大阪 5,000 顆 B200(後改址印西) | 東京 NauNau Japan | 中國終端客戶 | 4.06 億美元,3 年 |
| 算力流(雪梨合約) | 雪梨 DigiCo SYD1,1 萬顆 B300 | 東京 NauNau Japan | 中國終端客戶 | 8 億美元,3 年(12 月改簽 8.91 億美元);租約 8 月 31 日遭終止 |
| 資本流(融資) | 第 23 回認股權證(履約價 1,250 日圓) | 資本市場 | GPU 採購與營運資金 | 10 月 19 日到期,募得 271.36 億日圓;9 月底現金 66.88 億日圓 |
註:合約金額為 3 年總額,與單一期間的營收認列不同。大阪與雪梨合約對應的自建資料中心,都未如期投入營運。
延伸閱讀
Datasection:業績預測修正公告(2026/11/16)
Datasection:2027 年 3 月期第 2 季財報摘要(決算短信,2026/11/16)
Datasection:特別損失認列公告(2026/11/16)
Datasection:大型訂單進度公告(2026/8/14)
Datasection:第 23 回認股權證到期公告(2026/10/19)
Datasection:2026 年 3 月期財報摘要(決算短信,2026/5/15)
Datasection:大阪 GPU 雲端服務合約公告(2025/7/10)
Datasection:雪梨合約變更公告(2025/12/19)
Datasection:仁寶 B300 伺服器採購與印西據點公告(2026/5/7)
Datasection:事業計畫與經營團隊(2026/6/30)
Financial Times:Inside Tencent’s deal to use Nvidia’s best AI chips in Japan
SemiAnalysis:Datasection 串文(1/8)、(8/8)
Wolfpack Research:Datasection 調查報告(2025/10/8)
The Inference:Japan’s Datasection cuts revenue guidance 89% to ¥17 billion
BIS:BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology
Yahoo Finance:NVIDIA 下修 Neocloud 承諾
w.media:Japan’s Datasection bets on dominance with GPU supercluster ambitions