AI 短劇在 2026 年進入大規模的量產期。中新網引述的業界數字是 2026 年 1 到 5 月 AI 短劇市場規模突破 220 億元人民幣,2026 上半年中國市場用戶已經突破 6 億,DataEye 統計抖音端上半年新上線 AI 短劇 22.19 萬部,9 月單月 5.18 萬部。不論是有原創劇本、專業分鏡的精品,還是把網路小說 IP 直接丟進生成流程的量產作品,觀眾很快會注意到一個共同點,角色幾乎都是高顏值、身型標準的年輕人,看不到胖或醜的主角,也沒有跨性別角色,只有少量同志題材。
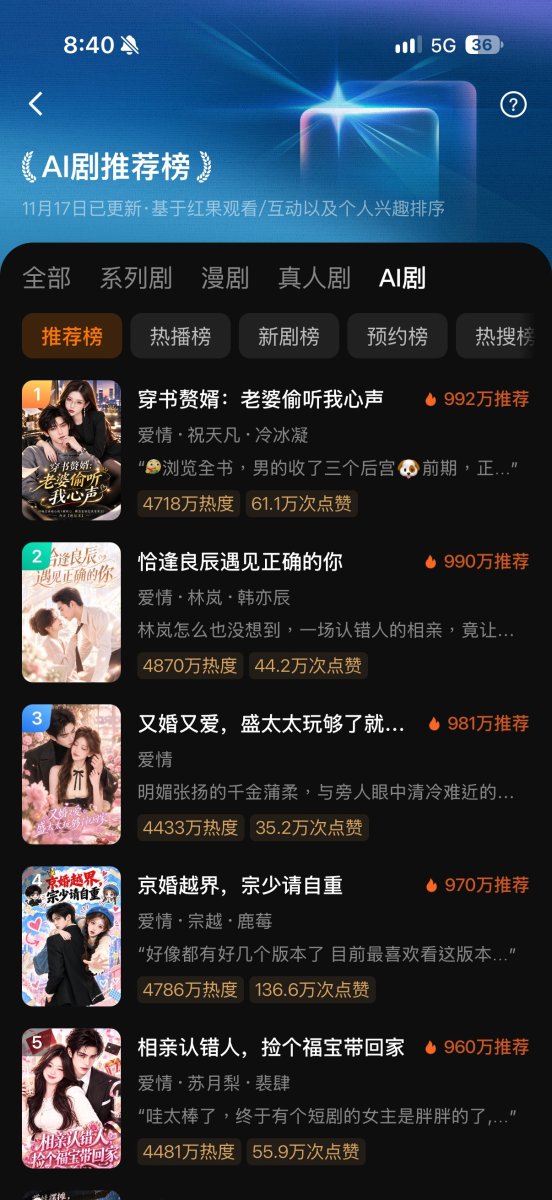
AI 影片產業目前確實沒有 DEI(多元、平等與共融)規範的約束,完全由流量決定,結果長成這樣,正好證明多數人的審美偏好主流。CyberQ 也用不同平台平台的實際片單驗證觀察,再拆解背後的機制,最後談兩件常被一起問到的事,這些 AI 劇大約吃掉多少算力,以及替各國做在地臉孔、在地語言 AI 劇的出海生意長什麼樣子。
先看片單,67 部 AI 劇海報的實際編碼
中國知名的線上影音平台(紅果、抖音、快手)的 AI 劇片單在 App 中有很多精彩的可以觀察,而目前中國 AI 劇在國際市場出海龍頭 ReelShort 的官網首頁,也可以看出端倪,ReelShort 會在 AI 生成作品的海報右上角加上「Ai GENERATED」標章,正好可以把 AI 劇和真人劇分開。
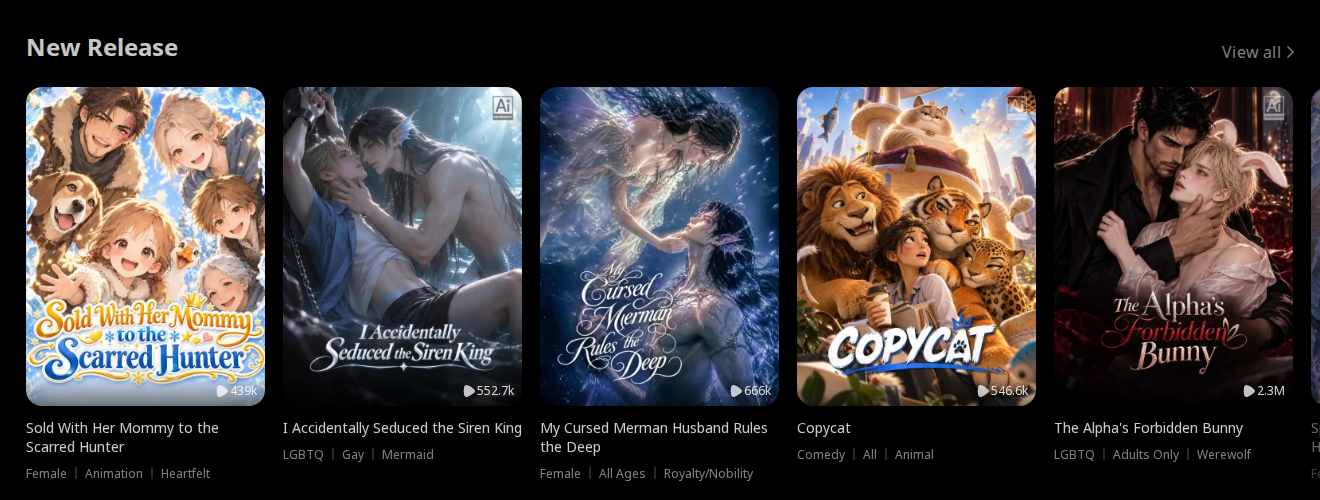
2026 年 11 月 15 日擷取首頁,共 125 張不重複海報,其中 67 部帶有 AI 標章。下圖是依首頁順序取出的前 24 部:
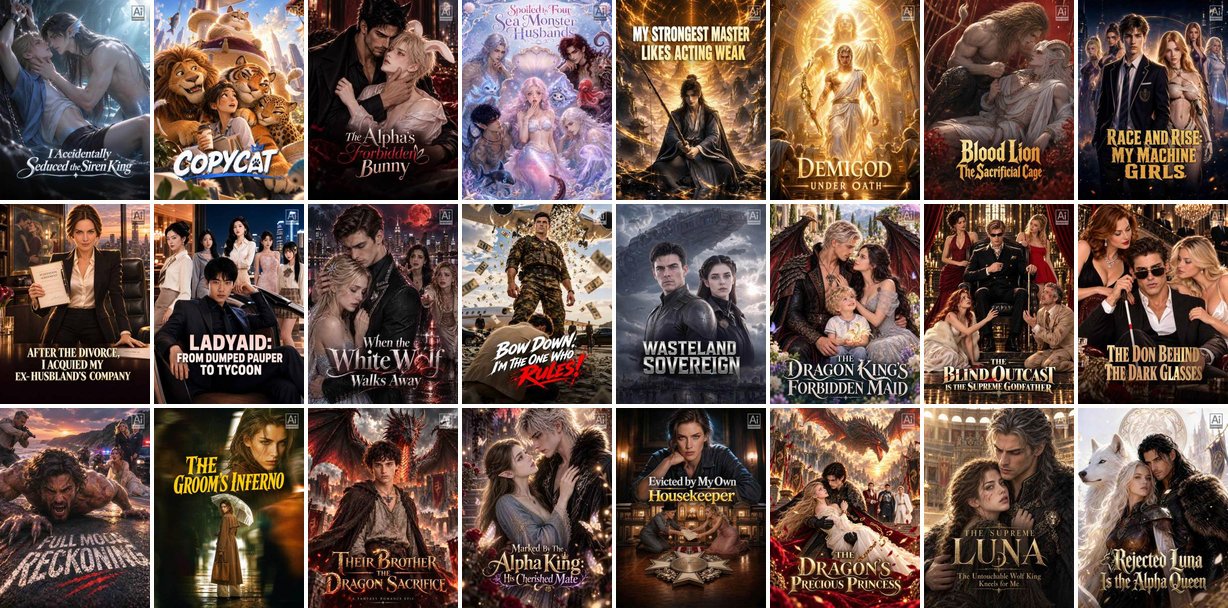
逐張檢視 67 部 AI 劇海報的主角,結果如下:
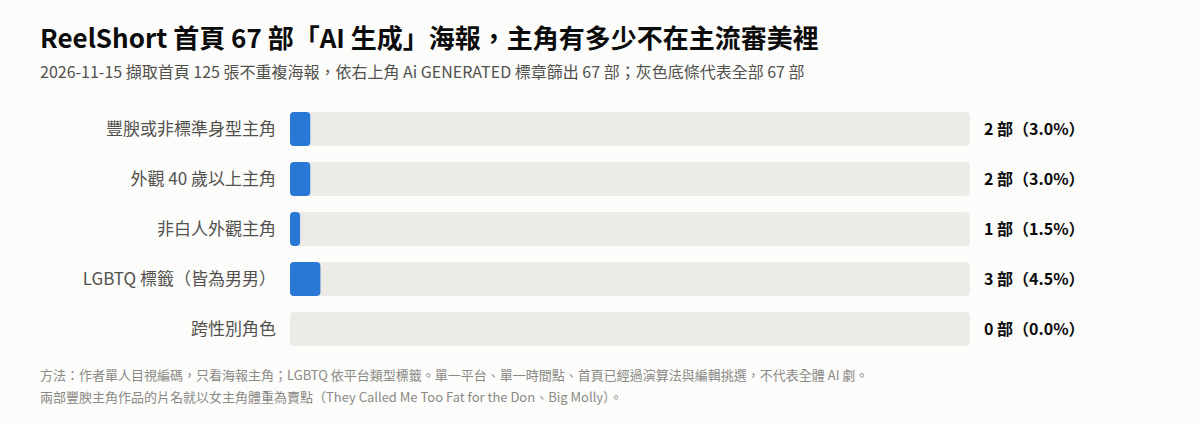
CyberQ 觀察,不但是中國市場的 APP 平台上如此,給國際市場看的 AI 影片平台也有這個跡象,確實成立,豐腴主角只占 3%,跨性別角色為零,同志題材 3 部而且全是男男、全是奇幻設定(人魚、狼人、獅族)。另一個常被忽略的同質化是族裔,這是一個以北美為主要市場的平台,67 部裡只有 1 部主角是非白人外觀(東亞卡司)。
但兩個反例值得細看。一部是《They Called Me Too Fat for the Don》,另一部是《Big Molly The Billionaire’s Only Cure》:
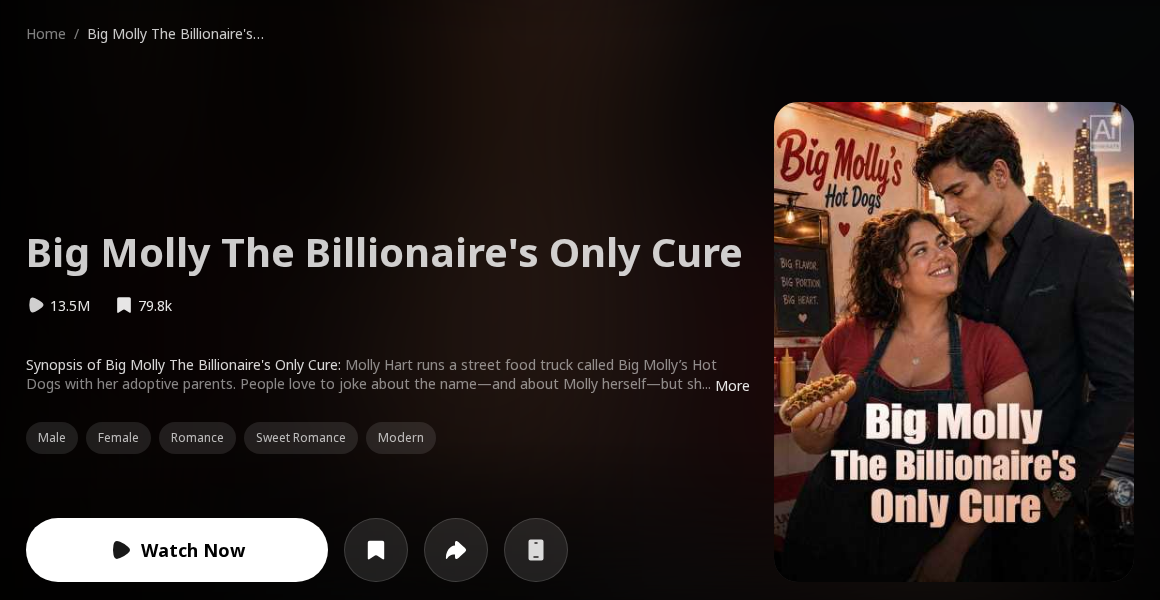
這兩部的共同點是,非標準身型不是順帶出現的多元角色,而是片名上的賣點,是整部劇的鉤子。同志題材也是同樣的邏輯,它以成熟的商業類型存在(BL 本來就是東亞網文的高付費類型),而不是平權理念的產物。也就是說,主流以外的外貌不是完全不存在,而是只有在能被包裝成類型的時候才會出現。
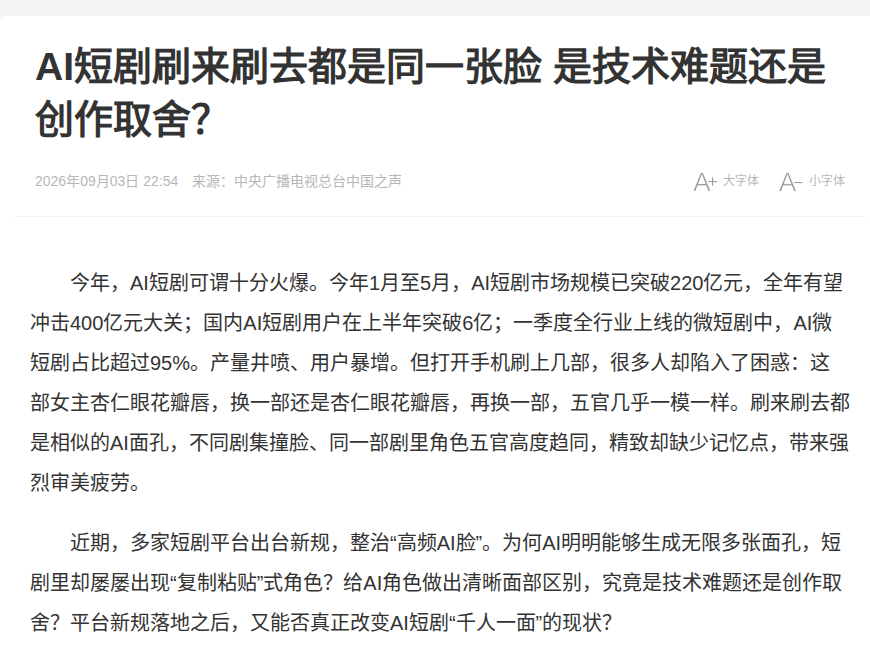
中國市場的情況更直接。中新網 9 月的報導引述觀眾說法:「十個女主九個都是同款的尖下巴大眼睛」,並指出多家平台已出台新規,要廠商整頓高頻率出鏡的 AI 臉:
為什麼會長成這樣呢,原因有下列四個機制
一、流量與付費:贏家通吃的市場只會複製贏家
AI 短劇的變現依賴前幾秒留存與付費解鎖。DataEye 的數字顯示,抖音端上半年 22.19 萬部 AI 短劇中,播放破億的只有 1,055 部,破億率 0.47%。9 月的資料更極端,1.46% 的新劇拿走 64.6% 的流量。在這種極端長尾的市場,製作方最理性的策略是複製已被驗證的元素,而不是冒險。
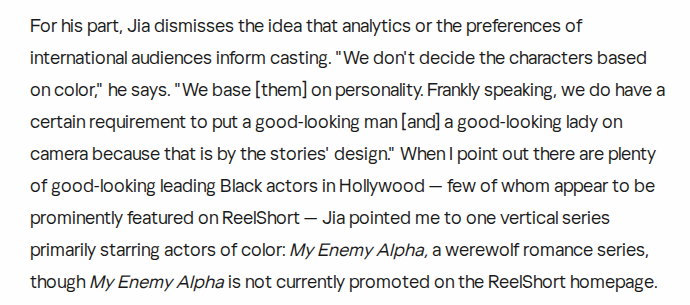
ReelShort 執行長 Joey Jia 之前接受 Rolling Stone 訪問時說得很坦白,他否認依膚色選角,但也承認「我們確實有放一位好看的男人和一位好看的女人上鏡的要求,因為故事的設計就是如此」。同一篇報導也提到,ReelShort 的片名是依過往表現好的元素以演算法產生的。
二、模型的平均臉由來,因為預設輸出就是主流美型
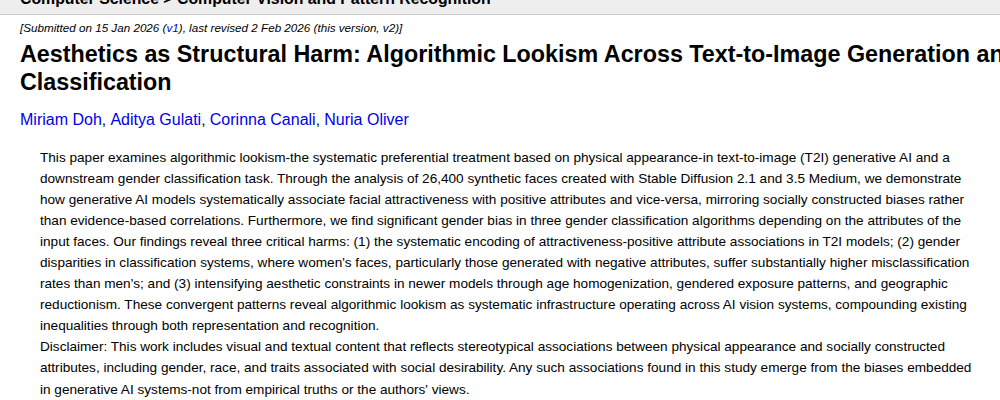
生成模型會把訓練資料中最常見、最受偏好的外貌當成預設。這有學術研究支持。Bianchi 等人在 ACM FAccT 2023 發表的研究發現,即使提示詞沒有提到身分特徵,文字生成圖像模型仍會產生刻板印象。2026 年初 Doh 等人分析 Stable Diffusion 2.1 與 3.5 Medium 生成的 26,400 張人臉,發現模型系統性地把臉部吸引力與正面特質綁在一起,較新的模型還出現年齡同質化:
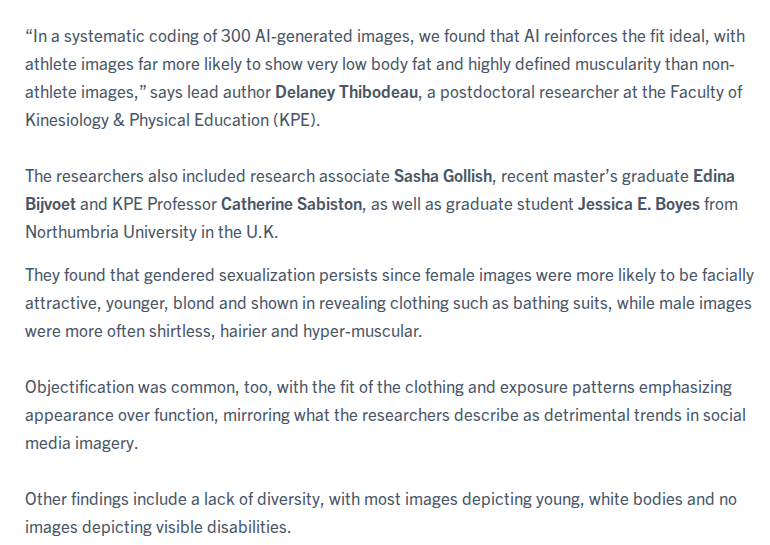
多倫多大學 2025 年 11 月發表的研究,用 Midjourney、DALL-E、Stable Diffusion 生成並編碼 300 張身體圖像,結論是女性圖像更常年輕、金髮、臉部有吸引力,整體以年輕白人身體為主,沒有任何一張呈現可見的身心障礙:
要注意的是,這些研究針對的都是西方主流模型。如果去看中國 AI 劇常用的可靈、即夢(Seedance)等模型,雖然沒有公開的美型或身型偏差量化研究,但放眼望劇,可以確認的是 AI 劇的角色們都相對偏瘦或適中,極少有豐腴角色當主角。
三、角色一致性與成本:標準臉最便宜
CyberQ 實測過,AI 劇最難的技術問題,其實是同一個角色在不同鏡頭、不同角度下維持同一張臉。實務上,製作團隊在產生 AI 劇時,會先依劇本定人設,生成多個版本挑選,再反覆測試角色在不同場景是否穩定。這套流程需要時間,而量產團隊沒有時間。新華網先前的報導列出了不同類型 AI 劇的成本:
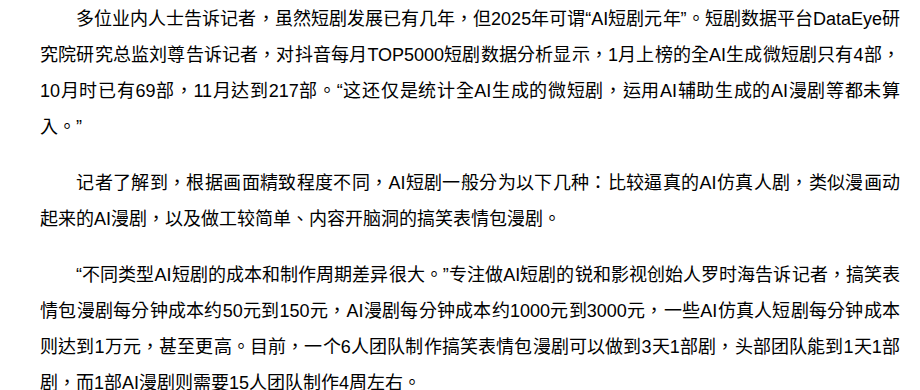
在每分鐘只有幾百元預算的量產線上,使用模型預設輸出的網紅臉,是維持跨鏡頭一致性成本最低的做法。非主流外貌需要額外的提示詞調整、更多次生成與篩選,而且更容易崩壞。
崩壞的話,你就要花更多時間去調整它,而另外訓練非主流外貌角色的模型資料相對也比較少。
四、監管與文化:題材有紅線,臉孔沒有
中國的同志題材有明確的政策風險。2022 年 1 月,北京市廣電局宣布全面叫停「耽改」題材網路影視劇,2025 年貓耳 FM 也曾無預警大量下架 BL 作品。不過,2026 年 9 月施行的《微短劇發展管理辦法》(廣電總局令第 16 號)中,並沒有,只有規定 11 條不可觸碰的內容底線,嚴禁出現危害國家安全、詆毀中華優秀傳統文化、侵害未成年人合法權益等內容,未取得相應發行許可或批准文件不得播出。
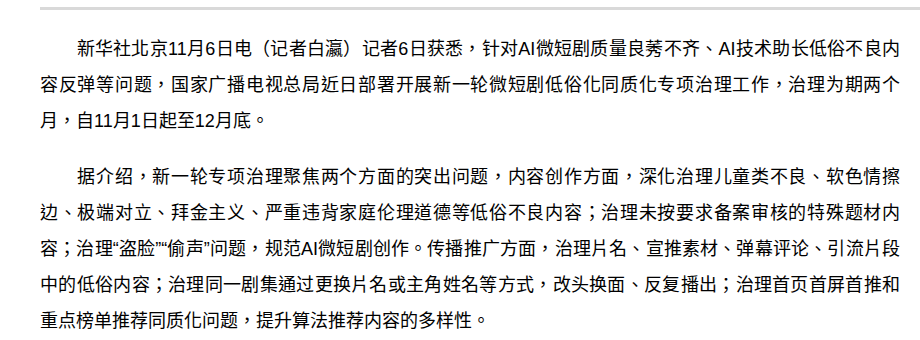
值得注意的是,中國的 AI 劇主管機關自己也認為同質化是問題。中國的廣電總局 11 月起的新一輪專項治理,明文要求治理首頁與榜單推薦同質化、「提升算法推薦內容的多樣性」,並治理「盜臉」「偷聲」:
這能證明「人類偏好主流審美」嗎?
部分是,但部分也可能不是。
- 倖存者偏差是一種可能,我們看到的是通過演算法篩選、留在首頁與榜單上的作品,不是觀眾偏好的完整分布。0.47% 的破億率代表絕大多數作品沒有被看見,但細看更多沒被發現的作品,基本上多元題材不容易是熱門觀看次數多的作品。
- 演算法回饋迴圈是重點,片名由過往表現好的元素生成,推薦系統再把類似作品推給同一批人,美型臉的勝出有一部分是系統自己強化出來的。連中國廣電總局都要求平台提升推薦多樣性,代表監管者也認為這不完全觀眾自發的選擇。
- 付費短劇的核心客群追求的是逃避現實的理想化投射,這是一個特定的消費情境。在這個情境下的偏好,雖然不見得和免費看劇的觀眾一致,但傾向可能會較顯著。
- 近期市場也已經出現反彈。 可以看到中國市場的觀眾說,看到同款臉「好幾次看一半實在忍不了,就划走棄劇了」,希望角色「帶點小痣或者小雀斑」。平台開始整治「高頻 AI 臉」,是因為同質化已經傷到用戶留存成績。《Big Molly》的 1,350 萬次播放也說明,非標準身型只要有故事鉤子,同樣能帶來流量。
- 目前有非常多 AI 劇,精緻作法已經想辦法把臉換掉,加上美人痣、一點點雀斑或不規則呈現,藉以產生更多的獨立識別性。至於量產型的團隊,壓根沒做差異化,只是大量重複使用勝利公式的 IP ,容易有厭倦性。
此外,這不是 AI 獨有的現象。中國北京日報 10 月的評論批評真人影視選角「個個高挑清瘦、膚白貌美,男男女女像是一個模子刻出來的」,ReelShort 真人實拍時期的選角也早有同樣的批評。AI 只是把既有的商業偏好以更低的成本、更快的速度放大。
CyberQ 認為比較準確的市場真實情況是,在短時長、付費解鎖、演算法分發、低成本量產這四個條件同時成立時,主流美型是風險最低的預設值。 這反映的是特定市場機制下的平均偏好,加上模型訓練資料的平均臉,代表部分人類的審美偏好,但已經是相對多數了。
AI 劇吃掉多少算力:約 1 萬張 H100 全天候運轉
CyberQ 用公開資料做數量級估算(Fermi estimate),只計算影片生成本身,不含分鏡圖、配音、劇本用的語言模型與播放頻寬。
估算式是,每月新上線部數 × 每部成片分鐘數 × 每秒成片需生成的影片秒數 × 每生成 1 秒影片的 GPU 秒數。各參數的低、中、高值與依據如下:
| 參數 | 低 | 中 | 高 | 依據 |
|---|---|---|---|---|
| 每月新上線部數 | 3 萬 | 5 萬 | 7 萬 | DataEye 抖音端 AI 劇與漫劇新劇:3 月約 4.7 萬、9 月 5.18 萬 |
| 每部成片分鐘數 | 20 | 50 | 100 | 9 月新劇集數集中在 30 到 59 集與 60 到 99 集,每集 1 到 3 分鐘 |
| 每秒成片需生成秒數 | 0.5 | 1.5 | 8 | 低:漫劇多為靜態分鏡加運鏡。高:仿真人短片含抽卡廢片 |
| 每生成秒 H100 GPU 秒 | 45 | 120 | 250 | HunyuanVideo 1.5 加速版、Wan2.2 A14B 官方數字 |
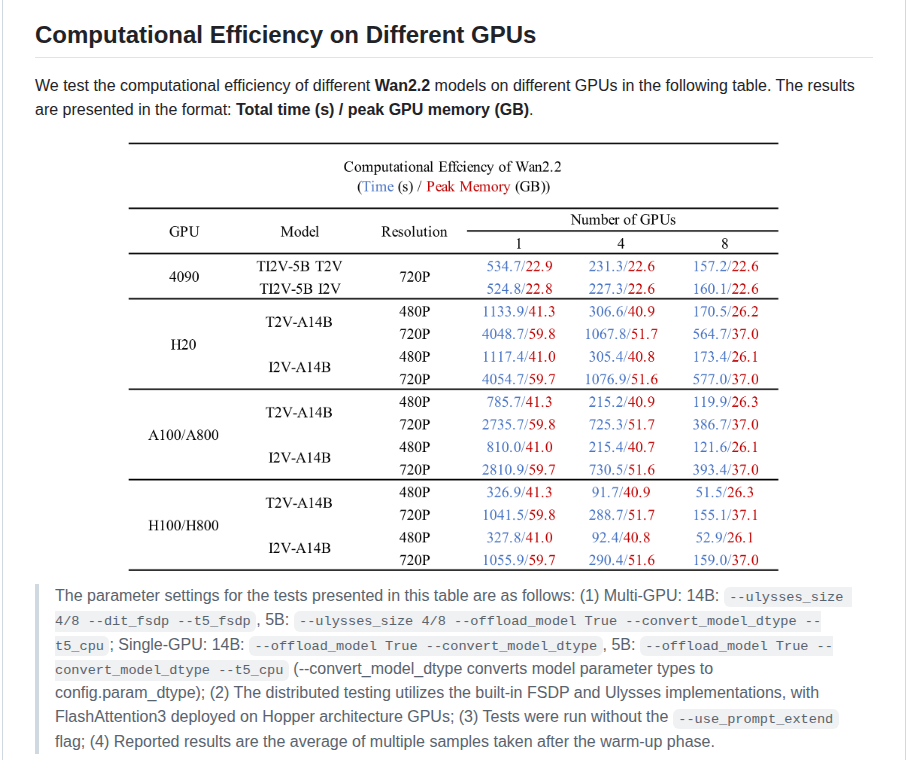
GPU 秒的依據來自開源模型的官方數字。以阿里通義萬相 Wan2.2 為例,A14B 模型在單張 H100 上生成一段 5 秒 720P 影片要 1,041.5 秒,在 H20 上要 4,048.7 秒:
把四個參數放進估算,結果如下:
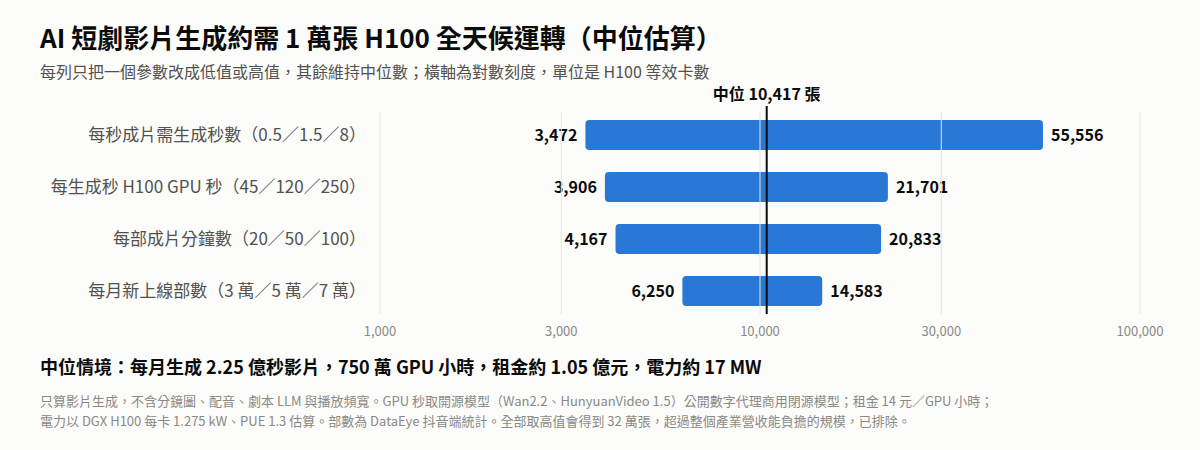
中位情境是每月生成約 2.25 億秒影片,需要約 750 萬 GPU 小時,相當於 約 1 萬張 H100 全天候運轉。以中國市場 H100 整機月租 8 到 8.5 萬元換算,每月算力租金約 1.05 億元人民幣。以 DGX H100 的功耗與 PUE 1.3 估算,用電約 17 MW。若換算成中國市場常見的 H20,由於同樣工作耗時約為 H100 的 3.9 倍,就是約 4 萬張 H20。
這個數字有兩個交叉檢查:
- 其一是上限檢查,四個參數全取高值會得到 32 萬張 H100、每月租金約 33 億元。對照 1 到 5 月 AI 短劇市場規模約 220 億元(平均每月約 44 億元),光算力就吃掉七成以上營收,商業上不可能成立,因此排除。
- 對照可靈營收來做見證,快手可靈 2026 年第二季營收超過 8.5 億元,以每秒約 0.6 元的牌價換算,可靈全平台每月約生成 4.7 億秒影片。本文中位估算的 2.25 億秒約為其一半。考量 AI 劇大量使用字節的 Seedance 與自建模型,兩者落在同一個數量級,估算大致合理。
敏感度最大的參數是「每秒成片需要生成多少秒影片」,也就是作品中真正用影片模型生成的比例與抽卡次數。AI 漫劇大量使用靜態圖加運鏡,仿真人劇則幾乎每個鏡頭都要生成影片並反覆抽卡。隨著仿真人劇比例上升(DataEye 統計 9 月新劇中 AI 仿真人劇 3.52 萬部,占比由 8 月的 55.4% 升到約 68%),這個參數會往高值移動,算力需求可能在一年內翻倍。
作為參照,快手 2026 年資本支出預計約 260 億元,主要投入可靈與大模型。1 萬張 H100 等級的持續需求,對任一家大型雲端業者都不是可以忽略的負載,但也還不是改變產業規模的量級。
出海生意是中國平台自己做在地化
目前國際市場 AI 劇品項的主要的模式是,中國平台自營出海,中國承製團隊供貨,再用 AI 把臉孔和語言換成當地版本。
錢從哪裡來、流到哪裡去
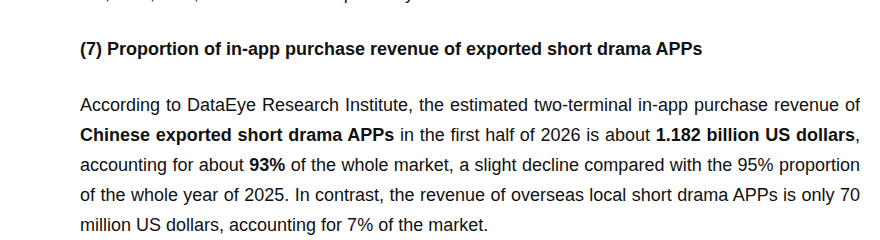
DataEye 估計,2026 上半年海外短劇 App 內購營收約 12.7 億美元,其中中國出海 App 拿走約 11.82 億美元、占 93%,各地本土 App 只占 7%:
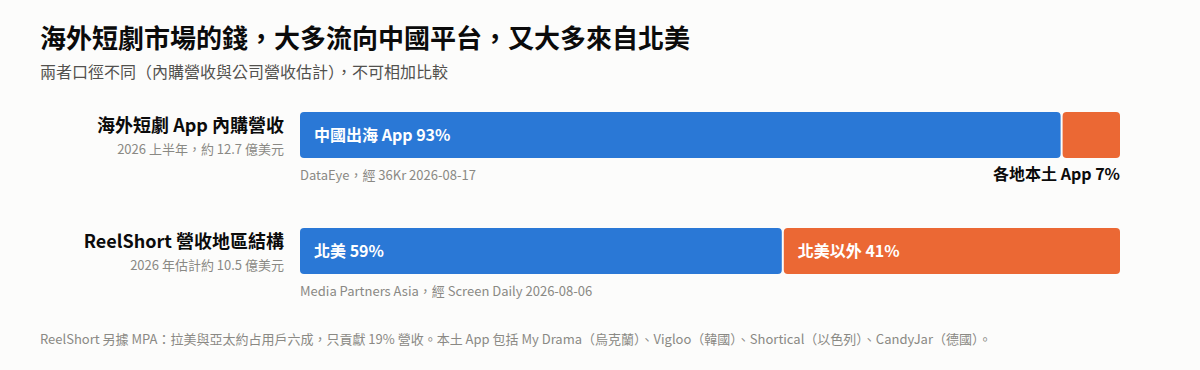
營收前三大市場是美國、日本、加拿大,合計超過 44%,下載前三大則是印度、印尼、巴西,合計超過 50%。用戶在新興市場,錢在北美。Media Partners Asia 估計 ReelShort 2026 年營收約 10.5 億美元、市占約 29%,北美貢獻 59%,拉美與亞太約占六成用戶,卻只貢獻 19% 營收。
在地化的四種做法
- 在地真人實拍。 在洛杉磯、亞特蘭大等地找當地演員拍攝,TheWrap 報導單部預算 15 萬到 30 萬美元、拍攝 8 到 10 天。這是 ReelShort 等早期龍頭的主力模式。
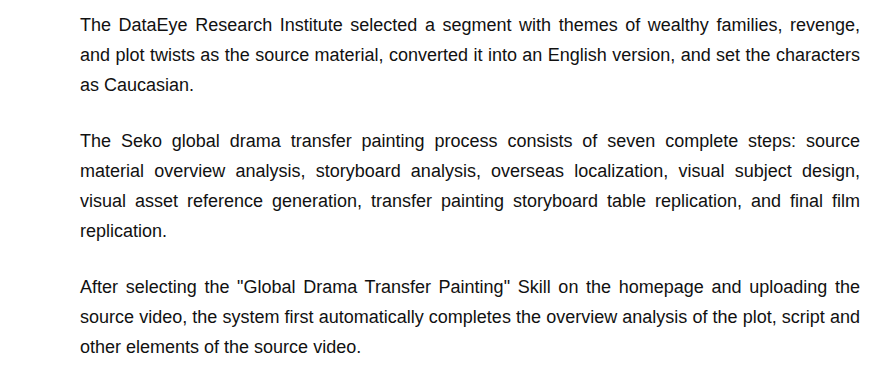
- AI 換臉、換人設。 把中國市場爆款的中國演員換成當地面孔。DataEye 研究院 9 月實測一款工具,把一段豪門復仇題材的中文素材轉成英文版,角色設定為白人,整部 50 集、每集 60 秒的成本約 3,000 元人民幣(見下圖)。
- AI 配音與翻譯。 NetShort 以 AI 配音搭配約 100 人、涵蓋 17 種語言的翻譯團隊;烏克蘭的 My Drama 用 AI 做配音與字幕,但表示不用於敘事。
- 純 AI 生成在地人物。 例如韓國 Vigloo 以全 AI 製作的英文劇《Bloodbound Luna》。
AI 在海外的滲透率仍低於中國市場。中國市場第一季上線微短劇中 AI 占比的說法超過 95%(第二季約 64%,各家口徑不一)。海外方面,36Kr 報導 TikTok 5 月短劇營收分成中 AI 短劇約占 30%。轉型最快的是新進者,崑崙萬維旗下 DramaWave 稱新內容八成以上是 AI 生成,FlexTV 則已停止所有真人實拍。
承製價格也在快速下探。財新報導中碩市場 AI 劇承製價從每分鐘 800 到 1,000 元人民幣降到約 200 元,針對海外的承製報價,目前尚無確切的公開數字。
在地化等於多元化嗎?
CyberQ 觀察,根據現有資料顯示,出海版的在地化是換成當地主流族群的美型臉,而不是更多元的角色。DataEye 的實測把角色設定為白人,本文的 ReelShort 編碼中,67 部 AI 劇只有 1 部主角是非白人外觀。Rolling Stone 2024 年的報導也指出,真人實拍時期的主角多是年輕、傳統定義下好看的白人,有色人種多半被放在次要角色。目前沒有任何出海 AI 劇刻意調整膚色、族裔或身型以增加多元性。
各地偏好的差異主要在題材而非外貌,北美偏好狼人、億萬富翁、CEO,中文業界轉述的東南亞經驗是印尼男性觀眾偏好「神婿暴富」、女性偏好霸總、逆襲、復仇等爽劇,馬來西亞對親密戲限制較多。日本市場則幾乎由中國出海 App 主導,日本發行商和雅文的執行長估計其市佔率超過九成。
各國的本土競爭者正在出現,但規模還小,烏克蘭的 My Drama(有Fox 入股)、韓國的 Vigloo、以色列的 Shortical、德國的 CandyJar 已進入海外營收前 20 名,合計只占約 7%。
監管標示義務陸續上路
出海 AI 劇面對的第一道監管是標示:
- 中國《人工智慧生成合成內容標識辦法》2025 年 9 月 1 日施行,要求顯式與隱式標識。
- 歐盟 AI Act 第 50 條透明度義務自 2026 年 8 月 2 日起適用,對已上市系統的機器可讀標示緩衝到 12 月 2 日。
- 韓國 AI 基本法 2026 年 1 月 22 日施行,生成式 AI 產出須標示,罰鍰有至少一年寬限期。
- 美國加州 SB 942 施行日延至 2026 年 8 月 2 日;紐約合成表演者廣告揭露法 6 月 9 日生效,影響的是短劇 App 大量投放的廣告素材。
這些規範要求的是告訴觀眾這是 AI,沒有任何一條會去處理角色外貌的多元性。
AI 劇的美型同質化是真實現象
AI 劇的美型同質化是真實的現象,但它是四股力量的疊加結果,贏家通吃的流量市場、模型訓練資料的平均臉、量產成本下最便宜的一致性方案,以及題材上的政策紅線。它說明了在特定商業條件下,主流美型是最安全的選擇。觀眾的棄劇與平台對高頻率 AI 臉的整頓,已經顯示同質化本身正在變成問題。
支撐這股量產潮的,是大約 1 萬張 H100 等級或更大規模的持續算力,以及一個由中國平台主導、營收集中在北美的出海市場。出海的在地化目前做的是換臉與換語言,換成的仍是當地的主流美型臉。
延伸閱讀
- ReelShort 官網首頁與《Big Molly》介紹頁
- 中新網,〈AI 短劇刷來刷去都是同一張臉 是技術難題還是創作取捨?〉,2026-09-03:https://www.chinanews.com.cn/cj/2026/09-03/10689966.shtml
- 新華網,廣電總局部署微短劇低俗化同質化專項治理,2026-11-06:https://www.news.cn/20261106/8852840dca8b4d24b937f2a252793eaa/c.html
- 新華網轉載經濟參考報,2025-12-29:https://www.news.cn/tech/20251229/2e7b73a74022452c87b0279695ecf04e/c.html
- 虎嗅轉載投中網,DataEye 2026 上半年 AI 劇漫劇數據,2026-10-01:https://www.huxiu.com/article/4895036.html
- 澎湃,DataEye 9 月短劇觀察,2026-10-19:https://m.thepaper.cn/newsDetail_forward_34279143
- Rolling Stone(Yahoo 轉載),2024-04-30:https://www.yahoo.com/entertainment/werewolf-billionaire-ceo-husbands-taking-162716149.html
- Bianchi et al., Easily Accessible Text-to-Image Generation Amplifies Demographic Stereotypes at Large Scale, FAccT 2023:https://arxiv.org/abs/2211.03759
- Doh et al., Aesthetics as Structural Harm: Algorithmic Lookism Across Text-to-Image Generation and Classification, 2026:https://arxiv.org/abs/2601.11651
- 多倫多大學新聞稿,2025-11-25:https://www.utoronto.ca/news/u-t-study-asks-ai-generate-male-and-female-body-images-predictable-results
- 北京日報,〈顏值內捲製造流水線演員〉,2026-10-17:https://news.bjd.com.cn/2026/10/17/11998541.shtml
- Wan2.2 GitHub README:https://github.com/Wan-Video/Wan2.2
- 鈦媒體,快手可靈營收與資本支出,2026-06-05:https://www.tmtpost.com/8015290.html
- 華爾街見聞,可靈 2026 年第二季營收,2026-08-19:https://wallstreetcn.com/articles/3779792
- SMM 算力日報,GPU 租金報價,2026-07-23:https://news.metal.com/newscontent/104021324-smm-computing-power-daily-h100-spot-rental-quotes-hit-a-new-high-of-85000-h20-and-a800-long-term-agreement-resources-ent
- 36Kr Europe 轉述 DataEye 海外短劇報告,2026-08-17:https://eu.36kr.com/en/p/3943012147910276
- 36Kr Europe,DataEye 出海 AI 劇實測,2026-09-04:https://eu.36kr.com/en/p/3968564976899968
- 36Kr Europe,海外 AI 短劇占比,2026-08-06:https://eu.36kr.com/en/p/3926678696212609
- Screen Daily 引 Media Partners Asia,2026-08-06:https://www.screendaily.com/news/microdrama-revenue-outside-china-to-hit-36bn-in-2026-says-report/5219165.article
- TheWrap,2025-10-21:https://www.thewrap.com/vertical-short-dramas-industry-explained-8-billion-business/
- Caixin Global,2026-06-01:https://www.caixinglobal.com/2026-06-01/cover-story-how-ai-took-over-chinas-micro-drama-industry-in-90-days-102449814.html
- Sixth Tone,2026-08-24:https://www.sixthtone.com/news/1018902/china%E2%80%99s-short-drama-boom-was-built-on-speed.-then-ai-got-faster
- MIT Technology Review,2026-05-15:https://www.technologyreview.com/2026/05/15/1137326/chinese-short-dramas-ai/
- Cooley,韓國 AI 基本法重點,2026-01-27:https://www.cooley.com/news/insight/2026/2026-01-27-south-koreas-ai-basic-act-overview-and-key-takeaways