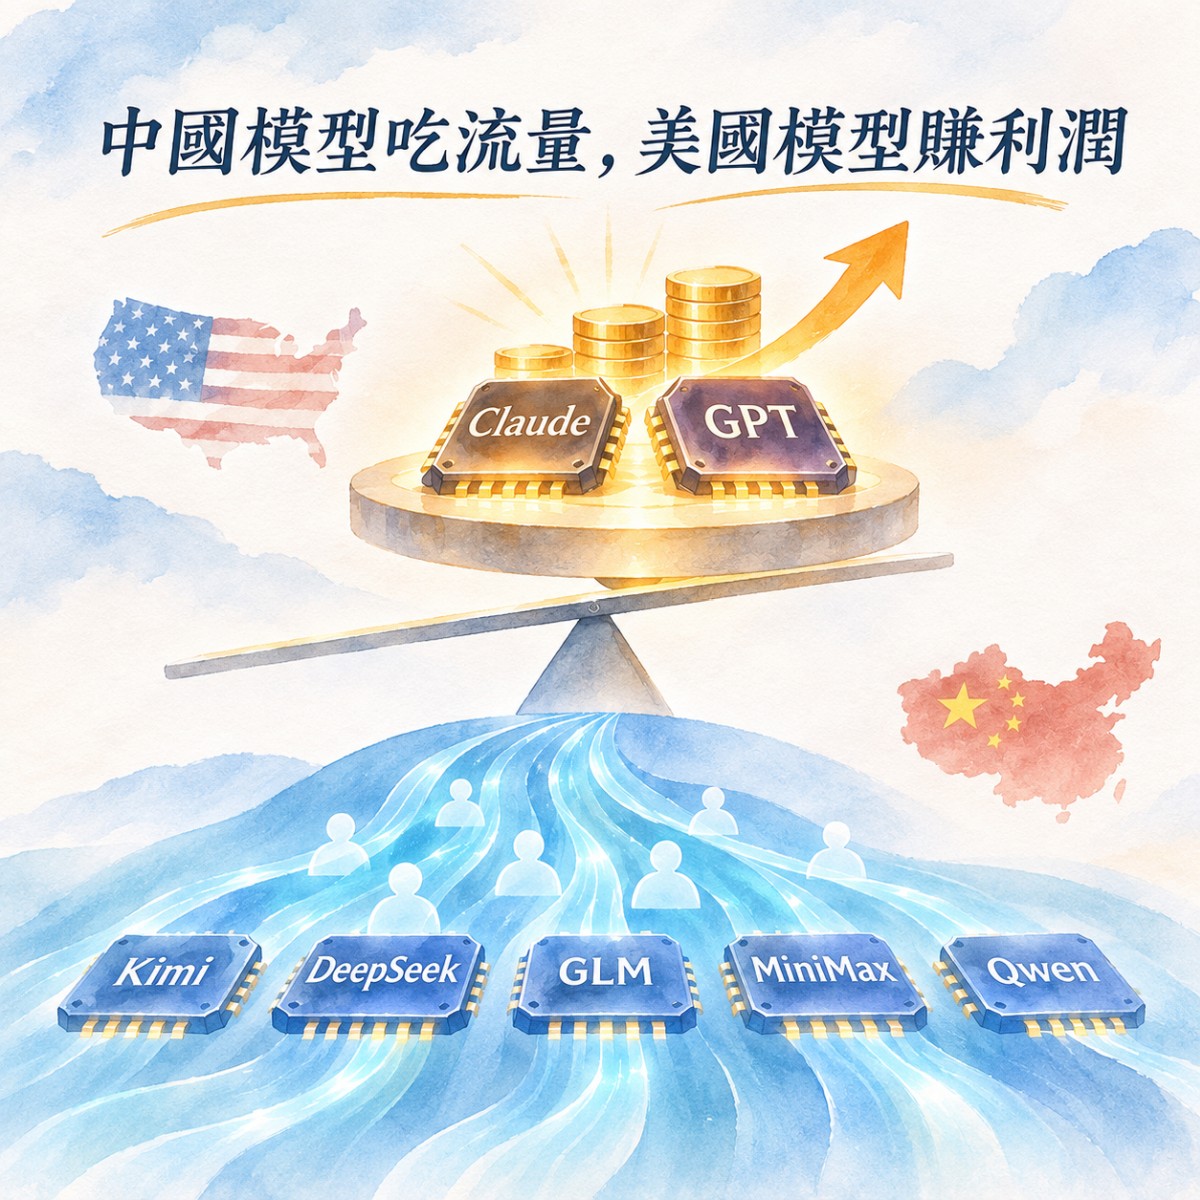
矽谷創投機構 Menlo Ventures 於 11 月發布《2026 年企業 AI 發展現況》(2026: The State of Enterprise AI)報告,揭露了一組具反差的市場資料,2026 年全球企業 AI 年化部署支出暴增 5.4 倍至 1,768 億美元,其中在美國企業採購「開源與開放權重模型」的支出裡,高達 89% 流向中國模型,月之暗面旗下 Kimi 獨占 61%、DeepSeek 占 15%、智譜 GLM 占 11%,阿里通義千問(Qwen)等占約 2% 至 3%,反觀西方開源代表 Meta Llama 僅占 7%。
然而,亮眼的採用率背後卻是一道越拉越開的差距。報告顯示,開放權重模型占企業整體 Token 消耗量的比重已從去年的 11% 攀升至 19%,但在企業模型採購金額中的占比卻由 6% 萎縮至 4%。換句話說,中國模型承接了龐大的流量,單位 Token 變現能力卻持續遭到壓縮。為了擺脫賺了呼叫量、賠了毛利率的困境,智譜、Kimi、MiniMax 與 DeepSeek 在 2026 年下半年紛紛調漲 API 價格,並大舉轉向付費訂閱、AI 代理(Agents)與企業現場交付。
CyberQ 重新交叉盤點中國市場獨立創業「大模型六小虎」(智譜 AI、MiniMax、月之暗面 Kimi、階躍星辰、零一萬物、百川智能)的最新財報、年化經常性收入(ARR)、毛利率與港股 IPO 進度,同時納入同場競技的 DeepSeek 以及雲端生態雙雄(阿里通義千問 Qwen、字節跳動火山引擎豆包)作為基準對照,並彙整 Menlo Ventures、OpenRouter 與 Ramp AI Index 三大公開管道可查證的全球 API 採用比例,拆解 2026 年底全球模型經濟的真實樣貌。
一、先看全貌:中國六小虎與主力模型廠商 2026 營收總表
經歷 2024 年的「百模混戰」與 2025 年的流血價格戰後,中國獨立大模型新創在 2026 年正式進入財報檢驗與資本化分水嶺。過去被並列為「六小虎」的六家獨角獸,如今已明確分化為「港股已掛牌上市」、「拆除 VIE 衝刺大型 IPO」以及「退出超大預訓練軍備、轉向垂直高毛利場景」三大種類的團隊。
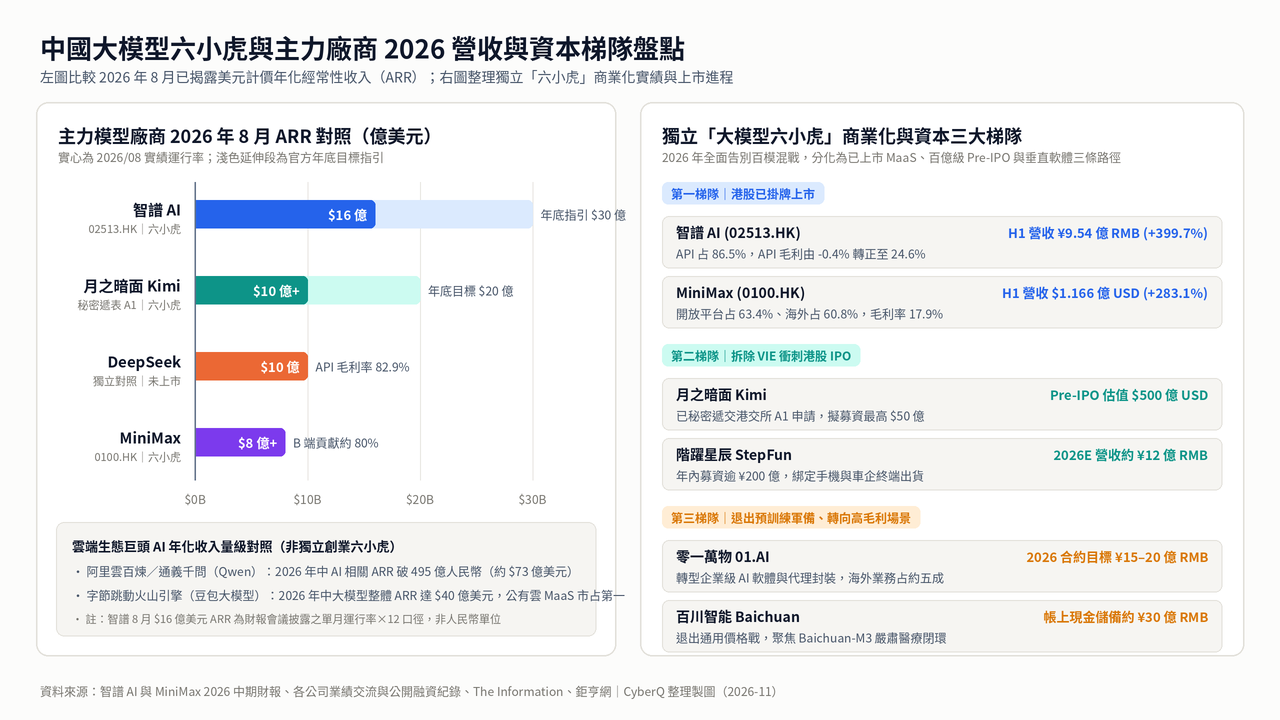
下表彙整「大模型六小虎」及三大外部對照廠商截至 2026 年下半年的核心財務與定價動態:
| 廠商 | 陣營定位/資本狀態 | 2026 H1 實績或全年營收規模 | 2026 年 8 月 ARR(年化經常性收入) | 毛利率表現 | 2026 定價與第二曲線策略 |
|---|---|---|---|---|---|
| 智譜 AI(Zhipu) | 六小虎|港股已上市(02513.HK),擬推進科創板 A+H | H1 營收 9.54 億元人民幣(年增 399.7%),API 占 86.5% | 16 億美元(年底指引上調至 30 億美元) | 整體 26.4%;API 毛利率由 -0.4% 轉正至 24.6% | 年內三輪漲價;推 Coding Plan、39/99 元套餐與 AWS 分潤 |
| MiniMax(稀宇科技) | 六小虎|港股已上市(0100.HK),納入港股通 | H1 營收 1.166 億美元(年增 283.1%),國際市場占 60.8% | 逾 8 億美元(B 端貢獻約 80%) | 整體毛利率 17.9%(去年同期 12.1%) | API 價格全面翻倍;Talkie、海螺 AI 訂閱與企業 API 雙輪驅動 |
| 月之暗面(Kimi) | 六小虎|9 月秘密遞交港交所 A1,Pre-IPO 估值約 500 億美元 | 未單獨揭露半年報;API 占經常性收入逾七成 | 逾 10 億美元(年底目標 20 億美元) | 算力高投入期,未公開單獨毛利率 | Kimi K3 定價漲逾 3 倍($3/$15);推 Kimi Claw 與企業 FDE 交付 |
| 階躍星辰(StepFun) | 六小虎|拆除 VIE 股改,年內募資逾 200 億人民幣衝刺港股 | 2025 約 5 億元人民幣;2026 預估約 12 億元人民幣 | 未單獨揭露(以終端長約授權為主) | 研發高投入期 | 綁定 OPPO、榮耀等手機鏈與吉利車機,主攻「AI+終端」 |
| 零一萬物(01.AI) | 六小虎|拆除離岸架構,獲國資 Pre-IPO 挹注,目標 2027 港股上市 | 2025 審計營收 2.5 億人民幣;2026 合約目標 15–20 億元人民幣 | 近半訂單為訂閱制,國際市場業務約占 50% | 聚焦高毛利企業軟體封裝 | 放棄超大預訓練,轉型「中國版 Palantir」企業代理與私有封裝 |
| 百川智能(Baichuan) | 六小虎|帳上現金約 30 億人民幣,規劃 2027 啟動 IPO | 醫療商業閉環驗證期,未公開通用營收 | 聚焦醫院端 MaaS 訂閱驗證 | 鎖定高毛利嚴肅醫療賽道 | 退出通用模型價格戰,全員押注 Baichuan-M3 兒科與全科醫療 |
| DeepSeek(深度求索) | 獨立對照|傳以 5,000 億人民幣估值募資,籌備科創板 | 2026 前 7 月營收約 4.75 億元人民幣(較去年全年增近十倍) | 10 億美元(8 月漲價後翻倍) | API 毛利率高達 82.9%(綜合 44.6%) | C 端全免費;8 月改採尖離峰兩段計費(漲價 2.3–4.5 倍) |
| 阿里通義千問(Qwen) | 雲端巨頭對照|阿里雲(BABA)百煉平台核心 | 阿里雲 FY26 營收 1,581 億人民幣(年增 34%) | 百煉與 AI 相關 ARR 破 495 億元人民幣(約 73 億美元) | 雲端規模效應帶動集團利潤改善 | 推 Token Plan 預付訂閱;年收逾 2,000 萬美元私有部署大戶收分潤 |
| 火山引擎(豆包) | 雲端巨頭對照|字節跳動企業雲與多模態主力 | 2026 MaaS 營收目標上調至 150 億元人民幣 | 大模型整體業務 ARR 達 40 億美元 | 多模態影音模型拉高企業單價 | 中國公有雲 MaaS 市占 45%–49.5% 居首,整合飛書強攻企業版 |
數據核實說明:智譜 8 月 ARR「16 億」是美元還是人民幣?
近期部分華語自媒體轉載時省略幣別,由於智譜中期財報法定貨幣為人民幣(H1 營收 9.54 億元人民幣),導致不少讀者誤以為「ARR 16 億」同為人民幣。經核對智譜 2026 年中期業績電話會議紀錄與外資券商報告,管理層揭露之口徑確為美元(16 億美元 USD),計算基礎為 2026 年 8 月單月海內外 API、雲端分潤與訂閱運行收入(約 1.33 億美元)乘以 12 個月,若按單週收入乘以 52 週計算更已逾 20 億美元,公司亦將年底 ARR 指引上調至 30 億美元。
二、六小虎逐一拆解:資本分化與商業換軌
如果把鏡頭拉近到大模型六小虎各自的財報細節,可以清楚看見:2026 年能夠繼續留在牌桌中央的廠商,全都經歷了劇烈的營收結構重組。
1. 第一組:智譜 AI 與 MiniMax 率先通過港股財報檢驗
智譜 AI(02513.HK)於 2026 年 1 月正式掛牌港交所,成為「全球大模型第一股」,並於 6 月宣布籌劃上海科創板發行以完成「A+H」雙資本平台。財報顯示,智譜 2026 年上半年營收達 9.54 億元人民幣(年增 399.7%),光半年就超越 2025 全年總和。最關鍵的轉折在於收入組合,開放平台與 API 營收暴增逾 27 倍至 8.25 億元人民幣,占比從去年同期的 15.2% 躍升至 86.5%,過去仰賴人力駐點、剛性交付成本極高的私有化部署專案,則主動收縮至 13.5%。受惠於工程優化使單位 Token 推理成本較年初大降約 80%,智譜 API 業務毛利率成功由 2026 年同期的 -0.4% 轉正至 24.6%。雖然 2026 上半年經調整淨虧損仍達 19.64 億元人民幣,但已低於當期研發支出(21.31 億元),顯示核心業務毛利已開始反哺模型研發。
與智譜同月登陸港交所的 MiniMax 稀宇科技(0100.HK),走的則是「C 端出海養 B 端生態」的雙輪路線。2026 年上半年 MiniMax 營收達 1.166 億美元(年增 283.1%),國際市場營收占比高達 60.8%,整體毛利率由 12.1% 改善至 17.9%。過去外界對 MiniMax 的印象多停留在國際市場爆紅的角色陪伴應用 Talkie 與影片生成產品海螺 AI(2025 年付費訂戶約 177 萬,國際市場占七成)。但 2026 年上半年其開放平台及企業服務營收激增 703.1% 至 7,390 萬美元,占比從 30.3% 一舉拉升至 63.4%,正式超越 C 端訂閱,8 月底逾 8 億美元的 ARR 中更有約八成來自企業與開發者。
2. 第二組:月之暗面 Kimi 與階躍星辰拆除 VIE 搶灘港股
月之暗面(Moonshot AI)是 2026 年國際市場企業開源採用潮的最大贏家。憑藉 7 月底發布的 2.8 兆參數 MoE 旗艦模型 Kimi K3 在長上下文與程式開發代理上的表現,Kimi 的 ARR 從今年 3 月的 1 億美元、6 月的 3 億美元,到 8 月直接衝破 10 億美元,年底目標指向 20 億美元。驚人的商業化增速讓月之暗面在一年內密集完成多輪融資,Pre-IPO 估值從 2025 年底的 43 億美元暴漲逾十倍至 500 億美元(約 3,900 億港元),投資陣容橫跨阿里、騰訊、美團與中國移動,並已於 9 月秘密向港交所遞交 A1 上市申請,預計 2027 年第一季掛牌、募資上看 30 億至 50 億美元。
階躍星辰(StepFun)則避開了公有雲純文字 API 的正面混戰,由董事長印奇主導鎖定「AI+終端」與多模態路線,深度綁定 OPPO、榮耀等手機品牌及吉利等車廠智慧座艙。 2026 年 5 月階躍星辰完成近 25 億美元 Pre-IPO 輪融資,投資方直接引入香港投資管理有限公司(HKIC)與華勤技術、龍旗科技、豪威集團、中興通訊等手機硬體供應鏈,年內累計募資突破 200 億元人民幣、估值達 100 億至 120 億美元。其營收由 2025 年約 5 億元人民幣成長至 2026 年預估約 12 億元人民幣,並已於 4 月完成拆除紅籌 VIE 架構,全力衝刺港股主板上市。
3. 第三組:零一萬物與百川智能退出參數競賽、尋求自我造血
相較於前四家持續投入百億級算力訓練底座模型,零一萬物(01.AI)與百川智能(Baichuan)選擇提早換道。
李開復領軍的零一萬物早在 2025 年初便果斷放棄超大規模預訓練的燒錢競賽,定調轉型為「中國版 Palantir」,專注為能源、製造、零售與國際客戶提供企業級 AI 代理與私有化微調軟體封裝。在算力負擔大幅減輕後,零一萬物 2025 年經審計營收達 2.5 億元人民幣,2026 年鎖定合約訂單目標 15 億至 20 億元人民幣(國際市場業務約占一半),力拚成為中國首家單季獲利的 AI 2.0 新創,預計 2027 年赴港上市。
王小川創辦的百川智能則在經歷組織收縮後,砍掉低毛利的通用與金融專案,全員押注高專業門檻的醫療健康垂直場景(如 AI 兒科、全科與開源醫療模型 Baichuan-M3)。雖然暫別通用 API 排行榜,但百川帳上仍握有約 30 億元人民幣現金儲備,規劃在醫院與健康管理付費閉環成熟後於 2027 年啟動 IPO。
三、全球 API 採用比例實證:三大公開管道揭露的「雙層分工」
中國模型究竟在全球 API 市場有多少市占率呢?如果只看單一指標極易產生誤判,若看企業帳單金額可能會覺得美國閉源巨頭一統天下,看第三方閘道 Token 呼叫量又會以為中國模型已經全面霸榜。把 Menlo Ventures、Ramp AI Index 與 OpenRouter 三組 2026 年最新公開資料疊合起來,才能看清真實的雙層結構。
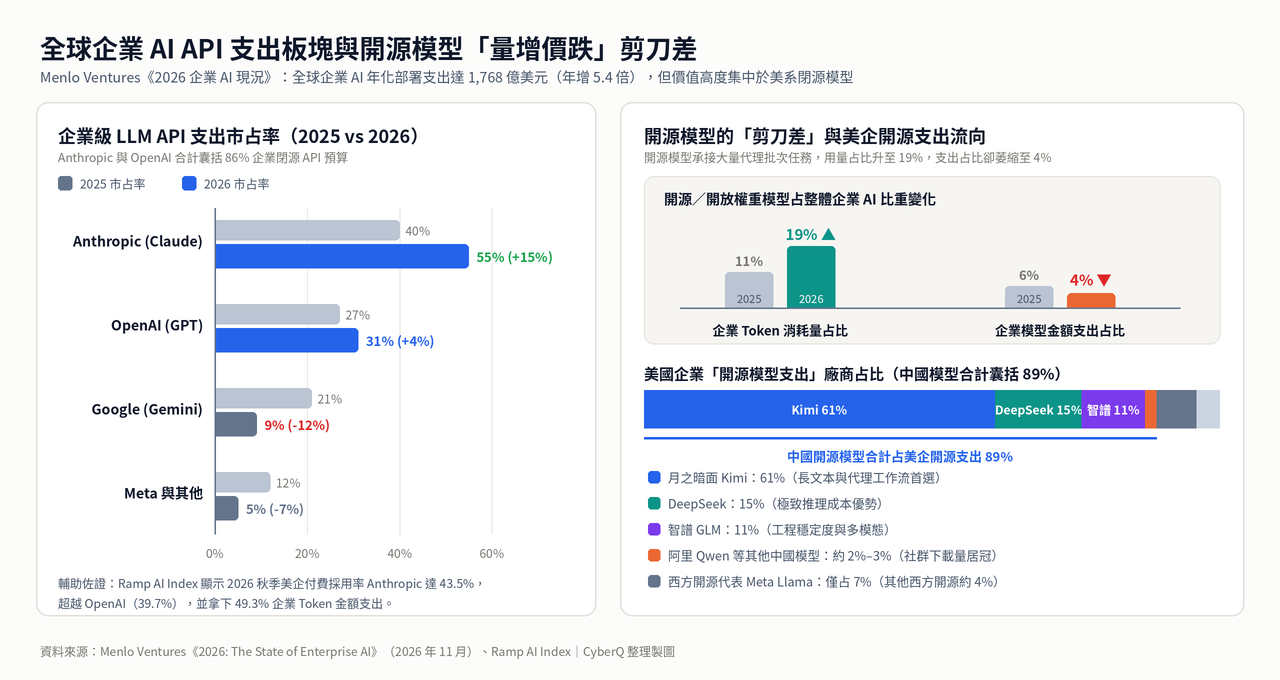
1. 企業採購金額視角:Anthropic 與 OpenAI 掌握 86% 錢包份額
根據 Menlo Ventures 對全球企業 AI 支出的調查,企業級閉源大模型 API 市場呈現高度集中:
- Anthropic 躍居企業支出第一(55%):受惠於軟體工程(占整體企業 AI 預算高達 44%)與 Claude Code 等代理開發工具普及,Anthropic 在企業 API 支出的市占率由 2025 年的 40% 大幅攀升至 55%。
- OpenAI 穩居第二(31%):市占率由 27% 小幅成長至 31%,與 Anthropic 合計壟斷了 86% 的企業閉源 API 支出。
- Google(9%)與其他廠商(5%):Google 在獨立企業 API 採購調查中的占比由 21% 滑落至 9%。
這項趨勢並非單一創投機構的看法,畢竟 Menlo 本身為 Anthropic 投資方。美國企業支出管理平台 Ramp AI Index 追蹤數萬家美國企業真實公司卡與帳單紀錄,同樣顯示 Anthropic 在 2026 年春季首度於企業採用率超車 OpenAI(34.4% 對 32.3%),7 月進一步擴大領先至 43.5% 對 39.7%,並在 2026 年秋季拿下高達 49.3% 的企業 AI Token 金額支出。
而在僅占整體企業模型預算 4% 的開放權重模型採購池中,中國模型拿下了 89% 的絕對多數(Kimi 61%、DeepSeek 15%、智譜 GLM 11%、Qwen 等 2%–3%),Meta Llama 僅分得 7%。
2. 開發者路由流量視角:OpenRouter 呼叫量中國模型連霸 27 週
一旦把觀察指標從「美元金額」換成「Token 呼叫量」,版圖立刻翻轉。作為全球最大第三方多模型 API 聚合閘道,OpenRouter 的公開統計直接反映了全球開發者與自動化代理程式的即時路由偏好:
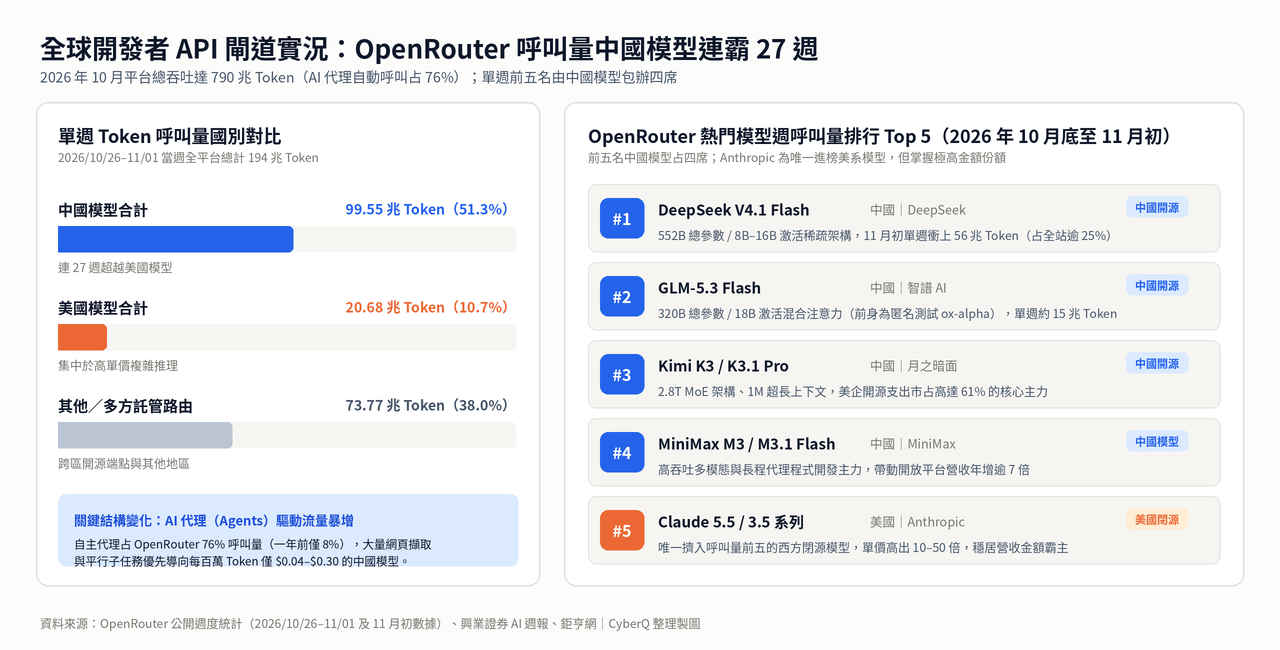
- 平台吞吐進入千兆級時代:2026 年 10 月 OpenRouter 單月處理量創下 790 兆(Trillion)Token 歷史新高,較年初暴增約 25 倍,年化執行率突破 1 萬兆(1016)Token。
- 自主代理(Agents)貢獻近八成流量:OpenRouter 數據顯示 76% 的 API Token 由 AI 代理自動觸發(一年前僅 8%),Menlo Ventures 引述之企業端代理 Token 占比更高達 80%,約為人類手動對話輸入量的 7 倍。
- 中國模型包辦週榜前四名:在 10 月 26 日至 11 月 1 日當週(全站 194 兆 Token),中國模型合計呼叫量達 99.55 兆 Token(占全站 51.3%),連續 27 週超越美國模型(20.68 兆 Token)。10 月底至 11 月初單週熱門榜前五名依序為:
- DeepSeek V4.1 Flash(中國):採用 552B 總參數、僅 8B–16B 激活的極致稀疏架構,11 月初單週呼叫量一度衝上 56 兆 Token(單一模型吃下全站逾四分之一流量)。
- 智譜 GLM-5.3 Flash(中國):320B 總參數、18B 激活混合線性注意力模型(先前曾以匿名代號
ox-alpha測試),單週呼叫量約 15 兆 Token。 - 月之暗面 Kimi K3 / K3.1 Pro(中國):支援百萬級上下文,承接大量長文本分析與程式碼代理迴圈。
- MiniMax M3 / M3.1 Flash(中國):高吞吐多模態與代理任務主力。
- Anthropic Claude 5.5 / 3.5 系列(美國):唯一擠入呼叫量前五的西方閉源模型,卻憑藉高單價拿走平台最大塊營收。
3. 為什麼出現流量歸中國開源、利潤歸美國閉源的現象?
結合 Artificial Analysis 的價格效能曲線與中國北京大學、清華大學研究人員在報導中的分析,全球 AI 開發已經自然演化出清晰的主從式雙層路由(Two-Tier Routing):
| 比較維度 | 第一層:美系閉源尖端 API(Anthropic、OpenAI) | 第二層:中系開放權重與 Flash API(DeepSeek、Kimi、GLM、MiniMax) |
|---|---|---|
| 主導指標 | 企業採購金額占比(占閉源池 86%、整體部署近七成) | 聚合閘道 Token 呼叫量占比(OpenRouter 逾 51%–60%) |
| 典型任務角色 | 架構規劃、核心推理決策、高風險程式碼合成(主協調器) | 代理迴圈子任務、大規模網頁擷取、文件清洗、平行測試(執行工兵) |
| 主流定價帶 | 每百萬 Token 約 $3.00–$15.00 美元 | 每百萬 Token 約 $0.04–$0.40 美元(部分旗艦調漲至 $2–$15) |
| 護城河挑戰 | 算力成本高昂,中低複雜度任務持續被平價模型侵蝕 | 模型權重開放後多家託管同質化,純賣 Token 價格被迫貼近電費與折舊 |
簡單來說,歐美企業與新創團隊在設計 AI 代理系統時,普遍把 Claude 或 GPT 放在頂層當總工程師,再把底下動輒上百次重試、讀取數十萬字網頁與日誌的平行工兵任務交給 Kimi、DeepSeek 或 GLM-5.3 Flash。這既解釋了為何中國模型能拿下美企 89% 的開源支出與過半呼叫量,也點出了為何單靠基礎 API 難以支撐百億美元級估值的獲利要求。
四、不想只賣便宜 Token:集體漲價與第二收入曲線考驗
當模型工程能力拉開差距、且推理成本大幅下降後,中國這幾間廠商在 2026 年下半年不約而同開始漲價,並加速把商業模式往 API 上層延伸。
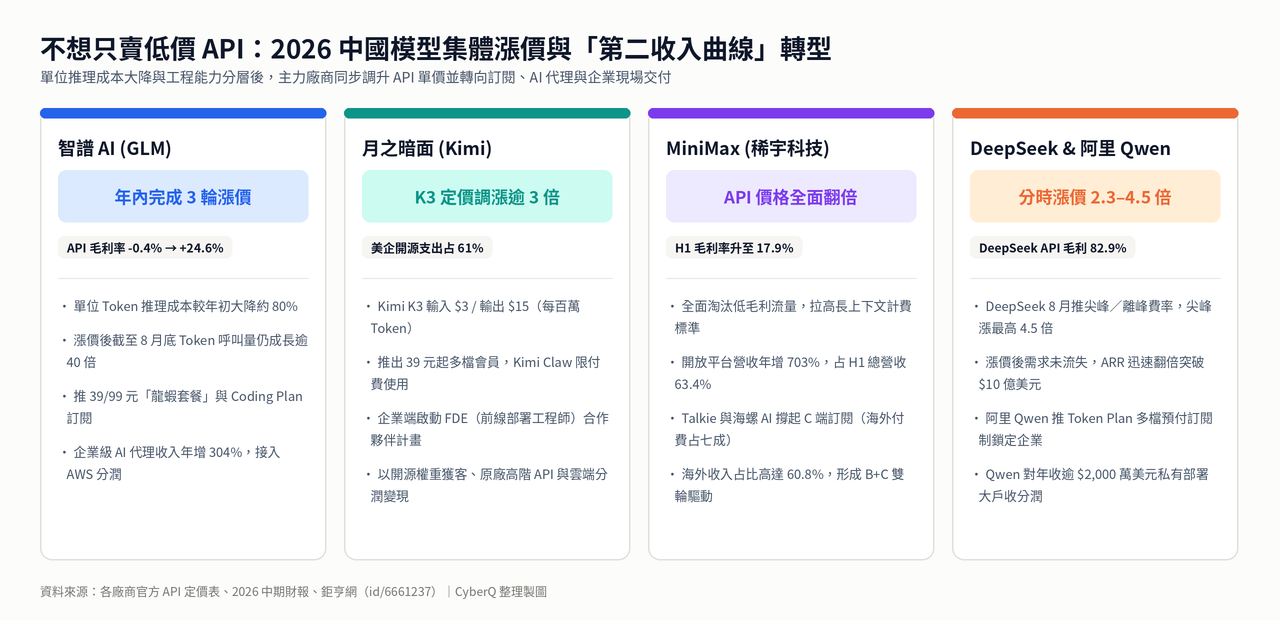
從公開財報與官方費率表可以歸納出四條明確的變現轉向:
- 測試真實定價權的階梯漲價:智譜 2026 年內已完成三輪 API 調價,截至 8 月底 MaaS 平台呼叫量仍較年初成長逾 40 倍;MiniMax 將 API 價格全面翻倍以淘汰低毛利流量;Kimi K3 國際版定價拉升至輸入 $3、輸出 $15(每百萬 Token),較前代漲逾三倍。DeepSeek 更在 8 月打破「永遠白菜價」印象,推出週一至週五工作時段的尖峰/離峰兩段式費率,尖峰時段價格上調 2.3 至 4.5 倍,不僅未引發客戶流失,反而推升 ARR 倍增破 10 億美元、API 毛利率維持在驚人的 82.9%。
- 從按量計費轉向「包月套餐與數位勞動力訂閱」:為了鎖定穩定現金流,智譜推出 39 元、99 元人民幣的「龍蝦套餐」與開發者 Coding Plan,企業級 AI 代理收入年增 304%。Kimi 推出 39 元起多檔會員方案,將熱門代理工具 Kimi Claw 設為付費專屬;阿里雲百煉也推出多檔預付 Token Plan 鎖定企業預算。
- 重啟「輕量化高價值交付(FDE 模式)」:雖然傳統客製化專案毛利低,但針對高客單價企業客戶,Kimi 仿效 Palantir 啟動 FDE(Forward Deployed Engineer,前線部署工程師)合作夥伴計畫,協助企業把模型真正嵌進業務流程;零一萬物則直接以此作為核心主業。
- 國際市場雲端平台分潤與大戶商用授權:缺乏全球自有公有雲生態是中國獨立模型廠的最大缺點。因此智譜與 Kimi 一方面以開放權重吸引全球開發者試用,另一方面積極接入 AWS Bedrock、Microsoft Azure 等國際雲端市集爭取托管分潤。阿里通義千問更在授權條款中設下門檻,私有化部署其頂級開源模型且對外營運年收入超過 2,000 萬美元的大型商業客戶,須另簽營收分成或專屬商用授權。
不過,如同清華大學研究人員在受訪時所提醒,漲價後呼叫量仍成長有很大一部分受惠於全球 AI 代理爆發期與短期算力吃緊,一旦明年次世代推論晶片產能全面開出、各國開源替代品跟進,這些廠商能否守住調漲後的價格帶,值得觀察後續效應。
五、CyberQ 觀察:對台灣企業與開發團隊的三個實務啟示
站在台灣企業 IT 架構師與開發團隊的角度,2026 年中國模型廠商的財報攤牌與全球 API 版圖變化,帶來三個非常具體的工程與採購啟示:
第一,主要決策閉源+工兵開源的混合路由已是標準成本工程
Menlo Ventures 與 OpenRouter 的數據證明,連最重視合規的美國企業都已大規模採用雙層架構,將高單價的 Claude 或 GPT 留給複雜決策與程式碼審查,將占 80% Token 消耗的批次擷取、分類與測試交給輕量或開放權重模型。台灣企業在導入代理工作流時,若不分任務難度一律呼叫頂規閉源旗艦,API 帳單很容易在代理迴圈放大下失控。
第二,低價 API 補貼期已經結束,架構選型不能只賭永遠便宜
2026 年下半年 Kimi、MiniMax、智譜與 DeepSeek 在短短一季內翻倍甚至三倍調價,加上阿里 Qwen 針對高營收商業部署增設分潤條款,說明開放權重只是中國廠商切入全球工作流的獲客漏斗。企業在評估長期總持有成本(TCO)時,必須將尖離峰費率波動、商用授權門檻以及隨時切換底層模型的抽象層(Model Gateway)納入設計。
第三,區分呼叫原廠跨境 API與受控環境自建/歐美雲端託管,守住執行環境網路圍欄
對台灣金融、科技製造與政府供應鏈而言,採用開放權重模型的資安關鍵在於推論跑在哪裡以及代理工具能連去哪裡。直接呼叫境外原廠 API 涉及提示詞與業務資料跨境傳輸,即便改採 AWS Bedrock 等國際雲端託管或在自有 GPU 叢集部署開放權重,如同本站先前針對 Qwen 與 DeepSeek 3,000 次軌跡補全的實測結論,不同模型在訓練環境中各自帶有預設網址與外連傾向,真正的防線永遠在執行環境,務必為 AI 代理的工具沙盒設定預設阻斷對外連線(Default Deny Egress)的白名單機制,才能在享受高性價比算力的同時守住企業資料邊界。