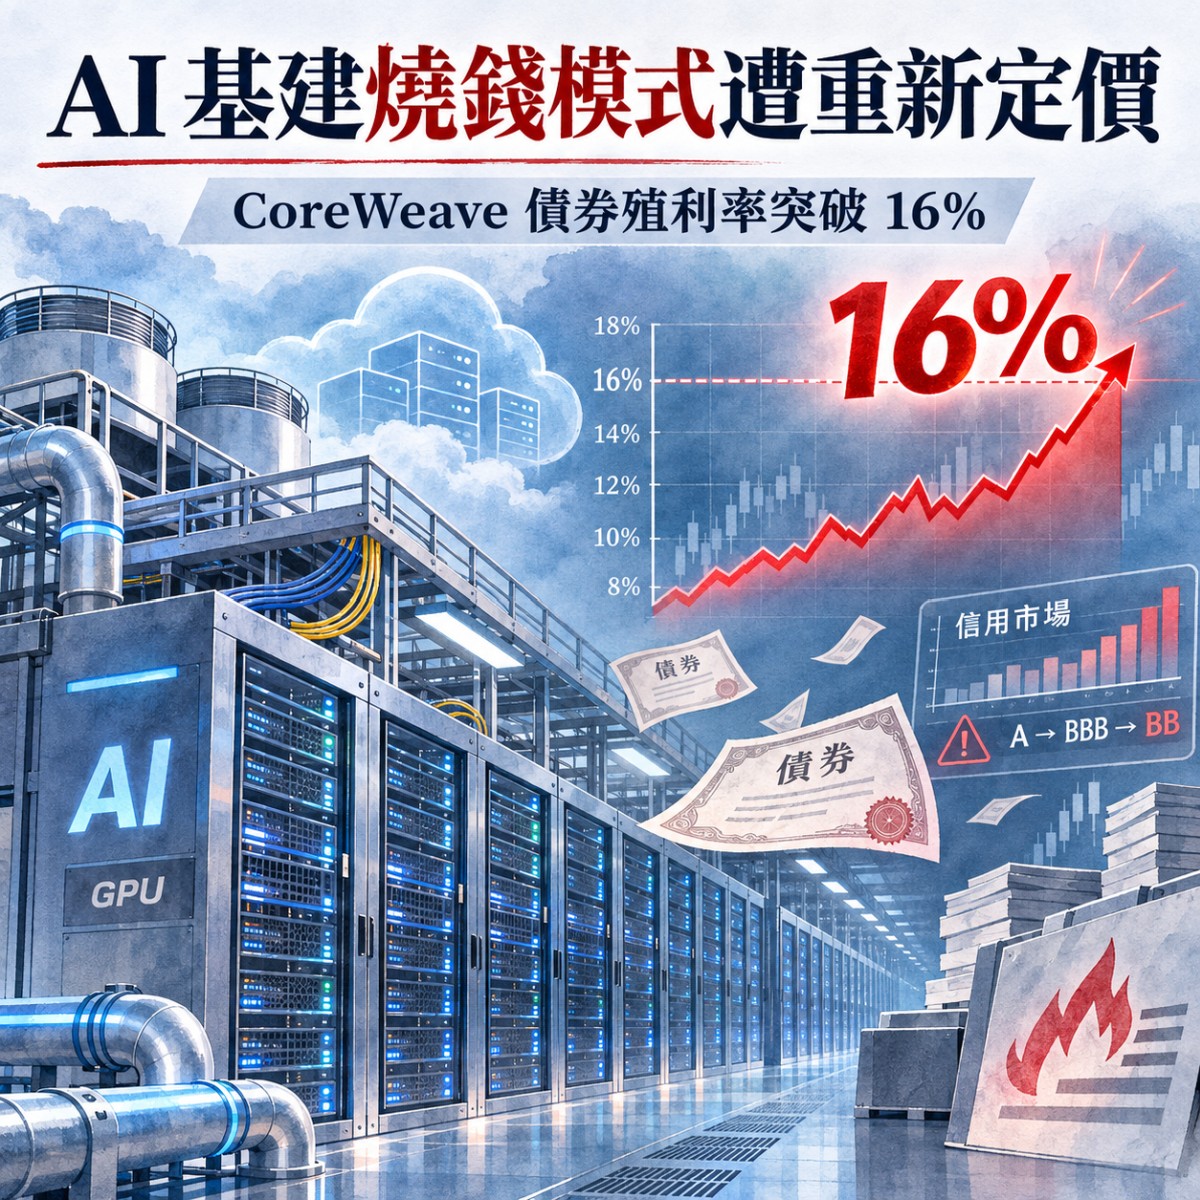
當市場還在爭論 AI 資本支出能燒多久,債券市場似乎已經先給出部分答案。根據 The AI ‘credit card’ is getting costlier as CoreWeave bond yield tops 16% ,CoreWeave 2032 年到期、票面利率 9.625% 的公司債,殖利率已攀升至 16% 以上,五年期信用違約交換(CDS)更一度衝破 1,289 個基點。整體 AI 資料中心建設模式正面臨信用市場的重新定價,值得關注。
殖利率 16% 背後的意義
一般投資級公司債的殖利率多半落在 4% 到 6% 區間,CoreWeave 這檔債券卻衝上 16%,等於市場要求極高的風險補償。根據德意志銀行資料,CoreWeave 五年期 CDS 週四突破 1,289 個基點,超過十月高點,週五才回落約 8% 至 1,155 附近。這樣的利差水準,已接近信用市場對高風險借款人發出的明確警告。
連最健康的發債者也被重新定價
壓力並非只落在 CoreWeave 身上。輝達(Nvidia)的 CDS 在過去一個月上升 76%,博通(Broadcom)上升 49%,亞馬遜(Amazon)上升 44%。絕對水準上,輝達利差約 139 個基點,甲骨文約 298 個基點,CoreWeave 則約 1,100 個基點。從低基期大幅上升不代表同樣的違約風險,但反映市場連對體質最強健的發債者都想要更多保護,而 CDS 走高也意味著未來的融資成本會更高。
政治風向改變,資料中心擴建出現變數
這波信用壓力的背景,是美國政治局勢的轉變。俄亥俄、德州與喬治亞三個承載大量規劃容量的州,民主黨籍州長當選後對資料中心設下更多門檻,國會也由民主黨掌控。高盛估計,若出現暫停令,可能影響美國約 45% 的規劃容量,其中很大一部分位於德州。德州州長當選人 Gina Hinojosa 表示並不反對資料中心,但希望州議會通過社區保護措施前先暫停審核。
發債規模仍大,但現金流壓力浮現
這並不代表 AI 債務融資正在崩解。高盛統計,自 2026 年 10 月 29 日以來已有五筆 AI 相關債券交易、合計 670 億美元,推升 2026 年超大規模業者發債總額至 2,960 億美元,並預測明年將達 4,400 億美元,另有 3,000 億美元的專案層級發行。
不過高盛分析師指出,超大規模業者第三季合計自由現金流為負,資本支出已超過營運現金流,採購承諾的成長也被視為資本支出之外的另一大筆現金用途。
信用市場的耐心正在縮短
美國銀行分析師估計,AI 相關信用發行量將從 2026 年到 2027 年成長 31%,達到 6,850 億美元,隨後在 2028 年下滑 23% 至 5,310 億美元,意味發債高峰可能已不遠。
美國銀行也點出下修風險,若藍色浪潮導致 AI 基礎設施專案放緩,資本支出需求與債務市場資金都會同步縮減。對 neocloud 等業者而言,任何資本支出緊縮的跡象,都可能意味著算力合約變少、變短,或預付款延後。
CyberQ 觀點
CyberQ 認為,AI 建設的資金結構正在轉變,可以繼續借錢,但市場要求越來越高。CoreWeave 的 16% 殖利率是單一案例,我們可以繼續觀察國際信用市場如何對燒錢模式重新定價。
接下來要觀察的是,這股壓力會不會外溢到其他 neocloud 與資料中心業者,以及政治變數是否真的讓部分規劃容量踩煞車。