當你打開 ChatGPT、Claude、Grok、Cursor 或 Perplexity,背後其實都指向同一個股東,輝達(NVIDIA)。這家全球最會賣 AI 晶片的公司,如今也是 AI 領域最活躍的投資人之一。根據輝達向美國證券交易委員會申報的資料,2026 年上半年它買進股權證券的金額高達 424 億美元,遠超 2025 年同期的約 12.5 億美元。不但超越了一般公司的財務操作,還加碼把資本、算力與客戶關係綁在一起,這種神奇的產業布局,CyberQ 帶您一起了解。
投資規模遠超帳面數字,私營與上市部位必須分開看
CyberQ 分析,輝達截至 2026 年 7 月 26 日止季度的 10-Q 申報揭露,上半年購買股權證券達 424 億美元,2025 年同期約 12.5 億美元,成長超過 30 倍。其中非上市私營公司股權餘額約 479 億美元,較 2026 年初的 222.51 億美元大幅增加,上半年淨增約 310 億美元。
但這 479 億美元只是私營部位,並非全部股權投資。同期市場性上市公司股權證券餘額約 427.83 億美元,另有公開發行認股權證與可轉換特別股約 108.06 億美元,全部股權投資規模約 990 億美元。若只引用 479 億,容易讓讀者低估輝達整體的資本滲透程度。輝達同時揭露未來股權投資承諾約 250 億美元,其中 180 億安排在 2026 會計年度的剩餘時間。
五層產業鏈布局,從模型到光通訊無所不包
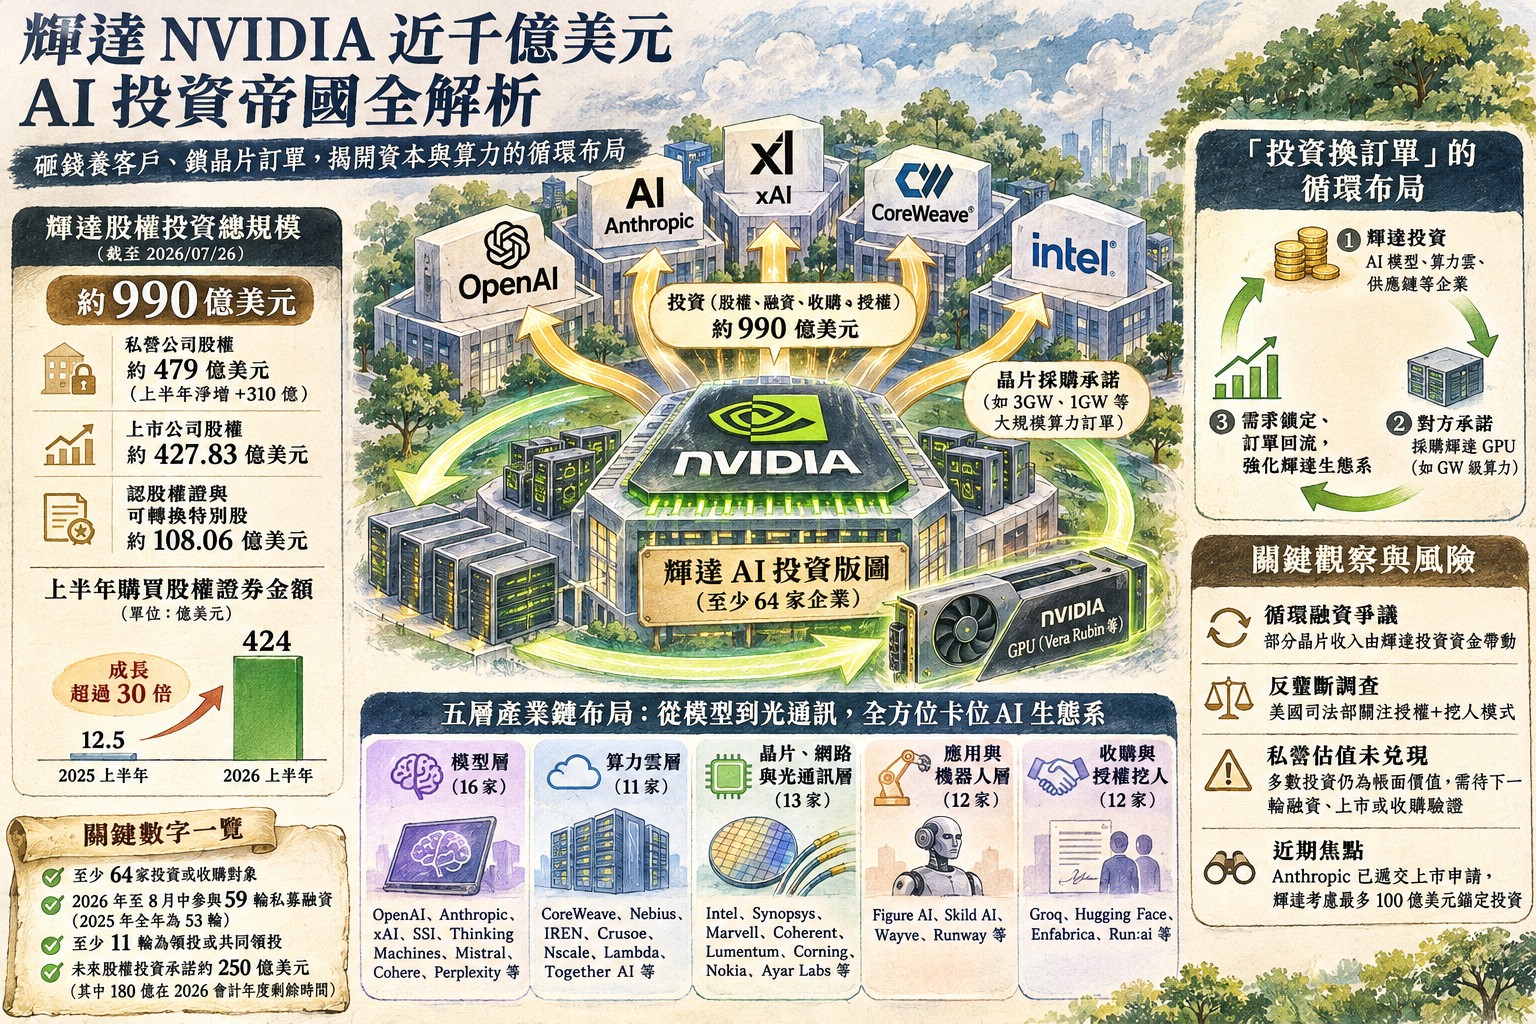
CyberQ 依公開資料檢視,輝達投資或收購的對象至少涵蓋 64 家,橫跨 AI 產業五個層次。模型層包括 OpenAI、Anthropic、xAI、Safe Superintelligence、Thinking Machines、Mistral、Cohere、Perplexity 等 16 家。算力雲層有 CoreWeave、Nebius、IREN、Crusoe、Nscale、Lambda、Together AI 等 11 家。
晶片、網路與光通訊層共 13 家,包括 Intel、Synopsys、Marvell、Coherent、Lumentum、Corning、Nokia、Ayar Labs 等。應用與機器人層有 Figure AI、Skild AI、Wayve、Runway 等 12 家。收購與授權挖人則涉及 Groq、Hugging Face、Enfabrica、Run:ai 等 12 家。攤開來看,2026 年到 8 月中輝達已參與 59 輪私募融資,超過 2025 年全年的 53 輪,其中至少 11 輪為領投或共同領投。
投錢換訂單:資本與晶片採購緊緊綁在一起
輝達對模型公司的大額投資,幾乎都伴隨晶片採購承諾。OpenAI 在 2 月宣布將使用 3GW 推理與 2GW 訓練的 Vera Rubin 算力,3 月整輪 1,220 億美元融資完成,輝達投入 300 億美元,投後估值 8,520 億美元。2025 年 9 月最初傳出的最多 1,000 億美元僅是意向書,最後並未簽約。
Anthropic 方面,2025 年 11 月輝達承諾最多投資 100 億美元,Anthropic 則採用最多 1GW 的輝達系統。Thinking Machines 在 2026 年 3 月取得投資,金額未公開,但承諾採購至少 1GW 的 Vera Rubin 系統。Safe Superintelligence 於 2026 年 7 月據 Bloomberg 報導獲得約 50 億美元投資,算力將擴大往上一個規模。整體來看,NVIDIA 投出去的金額往往遠高於對方承諾買回的晶片,且方向很清楚,資本和錢先到位,訂單隨後再談妥。
當客戶與投資人雙重角色,直接買上市公司股票穩住供應鏈
輝達與 CoreWeave 的關係最典型,它同時是供應商、股東與客戶。按 CoreWeave 的 SEC 文件,輝達下了 63 億美元算力訂單,並承諾到 2032 年 4 月都會買下 CoreWeave 賣不出去的算力,2026 年 1 月再以每股 87.20 美元加投 20 億美元。OpenAI 俄亥俄州資料中心方面,2026 年 8 月輝達為園區租約提供最多 1,050 億美元的殘值擔保,另投 15 億美元給 SB Energy,這 1,050 億是擔保上限而非實際投入。
輝達也直接買進上市公司股票。Intel 於 2025 年 12 月以每股 23.28 美元投入 50 億美元,到 2026 年 6 月底持股市值達 299.9 億美元。輝達 8 月 14 日申報的 13F 顯示公開持股組合 634.4 億美元,Intel 佔 47.3%。其他還包括 Synopsys 20 億、Nokia 10 億、Marvell 20 億、Coherent 與 Lumentum 各 20 億,Corning 則為約 5 億美元認股權證。這些公司做晶片設計軟體、光通訊與光纖,都是輝達系統離不開、產能又容易卡住的環節。
授權加挖人取代整家收購,反壟斷調查成隱憂
輝達近來偏好用技術授權加延攬團隊的方式取代整家收購。Groq 在 2025 年 12 月取得非獨家技術授權,同時聘走創辦人與核心團隊,Groq 公司本身繼續營運,CNBC 報導交易額約 200 億美元。紐約時報 9 月報導,美國司法部正在調查這種安排是否繞開反壟斷審查。Enfabrica 於 2025 年 9 月以超過 9 億美元換取團隊與技術授權。
另一方面,NVIDIA 真正完整收購其他公司的案例反而不多。Hugging Face 在 2026 年 9 月 2 日簽署最終協議,收購金額約 119 億美元,另加最多約 10 億美元的股權留才方案,合計約 129 億美元,預計 2027 年上半年完成,是輝達至今最大的一筆完整收購案。更早還有 2024 年的 Run:ai,當時金額約為 7 億美元。
帳面估值亮眼,但循環融資爭議與供應鏈風險不能忽視
CyberQ 分析,從已揭露的估值變化來看,Figure AI 從 2024 年 2 月的 26 億美元升至 2025 年 9 月的 390 億美元。OpenAI 從 2024 年 10 月的 1,570 億美元升至 2026 年 3 月的 8,520 億美元。Together AI 從 2025 年 2 月的 33 億美元升至 2026 年 7 月的 83 億美元。Anthropic 則是從 2025 年 11 月的約 3,500 億美元升至 2026 年 5 月的 9,650 億美元,並已遞交上市申請。xAI 併入 SpaceX 後,輝達持有約 1.23 億股,6 月底市值約 210 億美元。這些大多仍是帳面數字,私營公司估值要等到下一輪融資、上市或被收購才算真正兌現。
這場科技與金錢遊戲背後的邏輯是,輝達投出去的錢幾乎都會以某種方式回到它自己的晶片訂單上。AI 模型公司拿錢買 GPU,AI 算力雲端公司拿錢買 GPU 再租出去,供應鏈公司拿錢擴產幫輝達穩住交貨。好處是需求被鎖住,客戶被綁在它的生態裡。風險則是外界所稱的循環融資,部分晶片收入其實是輝達自己的資金撐起來的,這套模式讓供應鏈與客戶關係變得更緊密,也更難切割。最近最值得盯的是即將登場的 Anthropic 上市,它已遞交 S-1 但尚未定價,路透社報導輝達正考慮最多出資 100 億美元作為錨定投資人。
CyberQ 觀點
輝達這套投資模式,本質上是用資本提前鎖住算力需求與供應鏈產能,短期內確實能撐起訂單與生態系。但循環融資的爭議、反壟斷調查,以及私營估值尚未兌現的現實,有經驗的人就知道絕對不能只看帳面數字。
對讀者而言,理解 479 億美元私營部位與近 990 億美元總股權投資的差別,比記住單一數字更重要。接下來 Anthropic 上市與否,將是觀察這套模式能否被市場正式定價的關鍵指標,牽動著台灣科技業與全球許多產業的脈動和發展呢。