全球 AI 服務的使用人數持續受到關注,但對訂閱市場而言,更值得追問的是,哪些人願意持續付費?已經訂閱一項服務的人,會不會再買另一項?YipitData 公開的電子付費收據分析,提供了觀察 ChatGPT、Claude 與 Google AI 方案付費行為的線索,也讓單純的流量排名有了不同的解讀角度。
a16z 報告點出 ChatGPT 規模與 Claude 高價優勢
美國知名創投 a16z 在 2026 年 10 月發布的第七版消費者 AI 百大應用報告中,引用 YipitData 的 資料指出,ChatGPT 的美國個人付費訂閱人數約為 Claude 或 Gemini 的三倍,Claude 付費者中,7.3% 選擇 Max 高價方案。規模領先與高價方案的接受程度,是兩種不同的競爭優勢,不能合併成單一的市場勝負判斷。
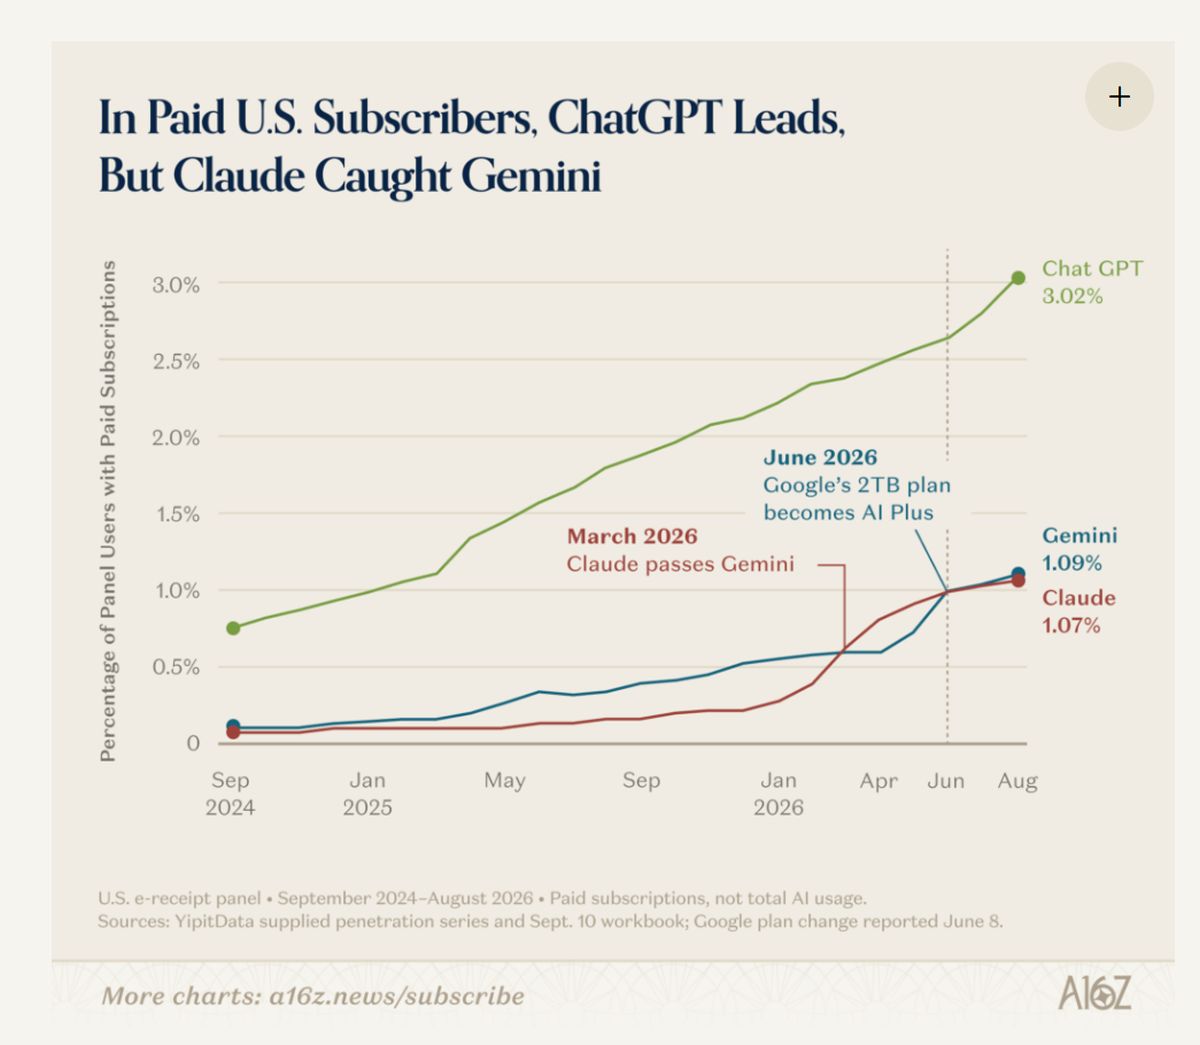
Figure Credit by A16Z
同份報告指出,2026 年 8 月,符合條件的美國電子收據樣本成員中,4.5% 持有上述三項服務至少一項有效個人付費訂閱。這個比例的分母是合格樣本成員,不能改寫成「AI 使用者只有 4.5% 願意付費」,也不能視為三家公司各自的付費轉換率。
ChatGPT進入創作軟體付費者支出組合
CyberQ 觀察,要進一步理解付費族群,可以從 YipitData 自行發布的分析著手。Canva 與 ChatGPT 的訂閱重疊研究顯示,在截至 2026 年 8 月 17 日的十二個月內,21,432 名 Canva 訂閱者樣本中,10.2% 也有獨立 ChatGPT 付費方案紀錄;46,018 名 Adobe 訂閱者的相同比例為 5.5%。研究排除了 OpenAI API,但應用程式商店帳單掌握不完整,可能低估重疊程度。
這組資料可以視為 ChatGPT 已進入部分創作軟體付費者支出組合的敘事。不過呢,付款紀錄不會告訴我們,他們是否用 ChatGPT 製圖、寫文案,或處理完全不同的工作。也因此,不能僅憑重疊訂閱,就認定 ChatGPT 正在取代 Canva 或 Adobe。
開發工具用戶與Claude高價方案高度重疊
Claude 的高價付費族群,則能從開發工具訂閱者身上看到更具體的線索。YipitData 的Cursor 與 Claude Max 分析觀察 2025 年 6 月至 2026 年 8 月的美國電子支付收據,3,891 名 Cursor 訂閱者中,21.4% 有 Claude Max 價格區間的直接付款紀錄,9,272 名未訂閱 Cursor 的 GitHub Copilot 訂閱者中,比例為 11.1%。
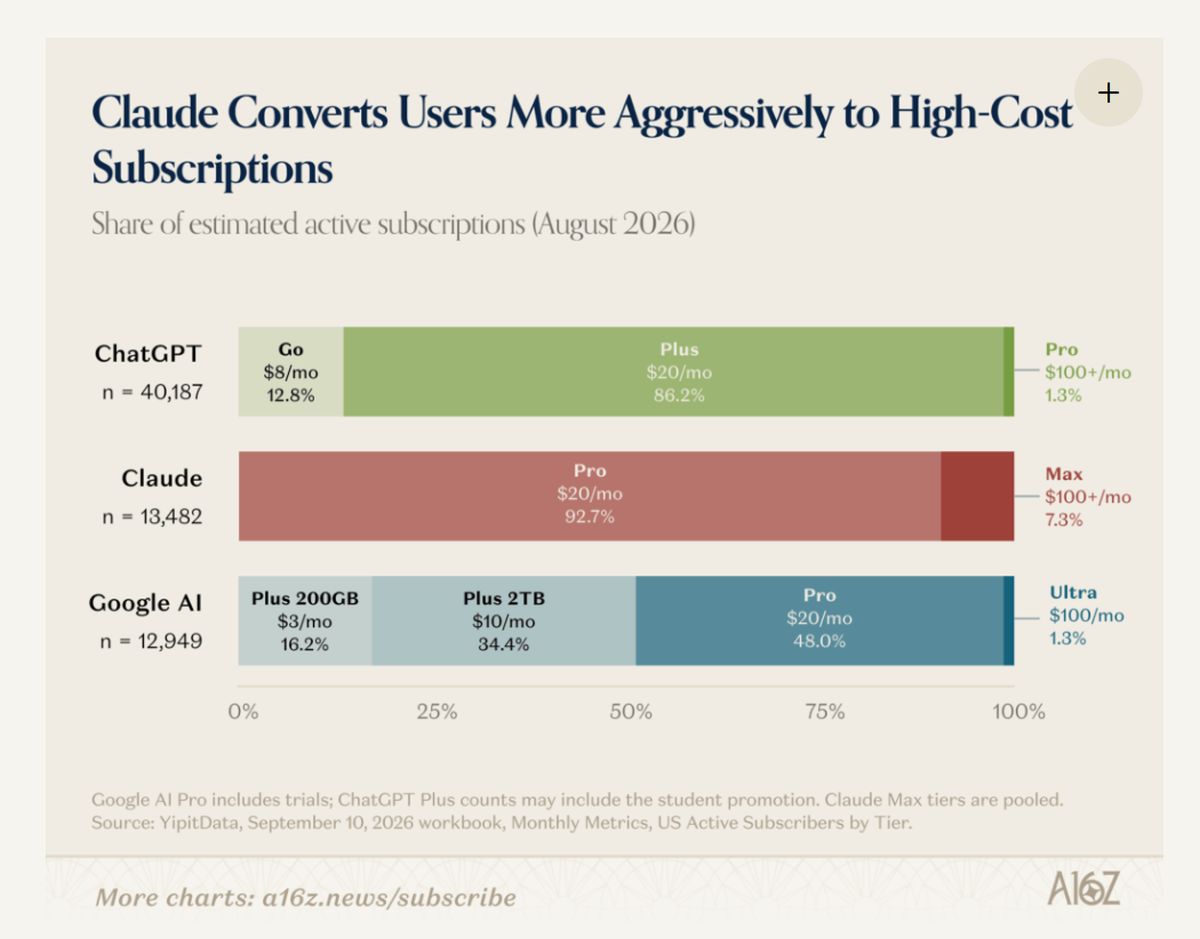
Figure Credit by A16Z
研究以 Anthropic 直接收據中的 100 至 200 美元價格區間辨識 Max,並排除不規則 API 費用。這支持高價 Claude 方案與開發工具付費族群有所重疊的判斷,但無法證明他們的職業、主要工作量交給哪個工具,也不能據此認定 Cursor 用戶已經轉投 Claude。研究本身亦提醒,收據掌握程度隨時間改變,族群選取差異可能影響結果。
Google AI訂閱者常同時持有其他AI服務
Gemini 所在的 Google AI 訂閱市場,則呈現多項服務並存的現象。YipitData 在Google 付費 AI 訂閱者分析中,選取 2026 年上半年持續可觀察、具有指定 Google AI 方案收據的 17,130 名美國樣本成員,其中 37.8% 在期間內也曾付費給 Claude、ChatGPT 或 Perplexity 至少一家。
分開看,Claude 為 24.5%、ChatGPT 為 19.3%、Perplexity 為 6.7%;同一人可能購買多項服務,比例不能直接相加。這是半年觀察期間內的付款重疊,不能直接當成同一天同時持有多項訂閱的比例。它顯示 Google AI 方案並非部分訂閱者在這段期間唯一的付費選擇,但無法單獨判定原因是功能互補、試用比較,或服務間的轉換。
雙重訂閱者縮減支出時的留存率比較
當使用者縮減訂閱時,選擇又會如何?YipitData 的ChatGPT 與 Claude 留存研究追蹤 2025 年底已付費訂閱 ChatGPT、且可持續觀察至 2026 年 6 月底的美國樣本。基準日未同時訂閱 Claude 的 40,857 人,半年後 ChatGPT 留存率為 80.4%,同時訂閱兩者的 2,439 人,則為 72.5%。
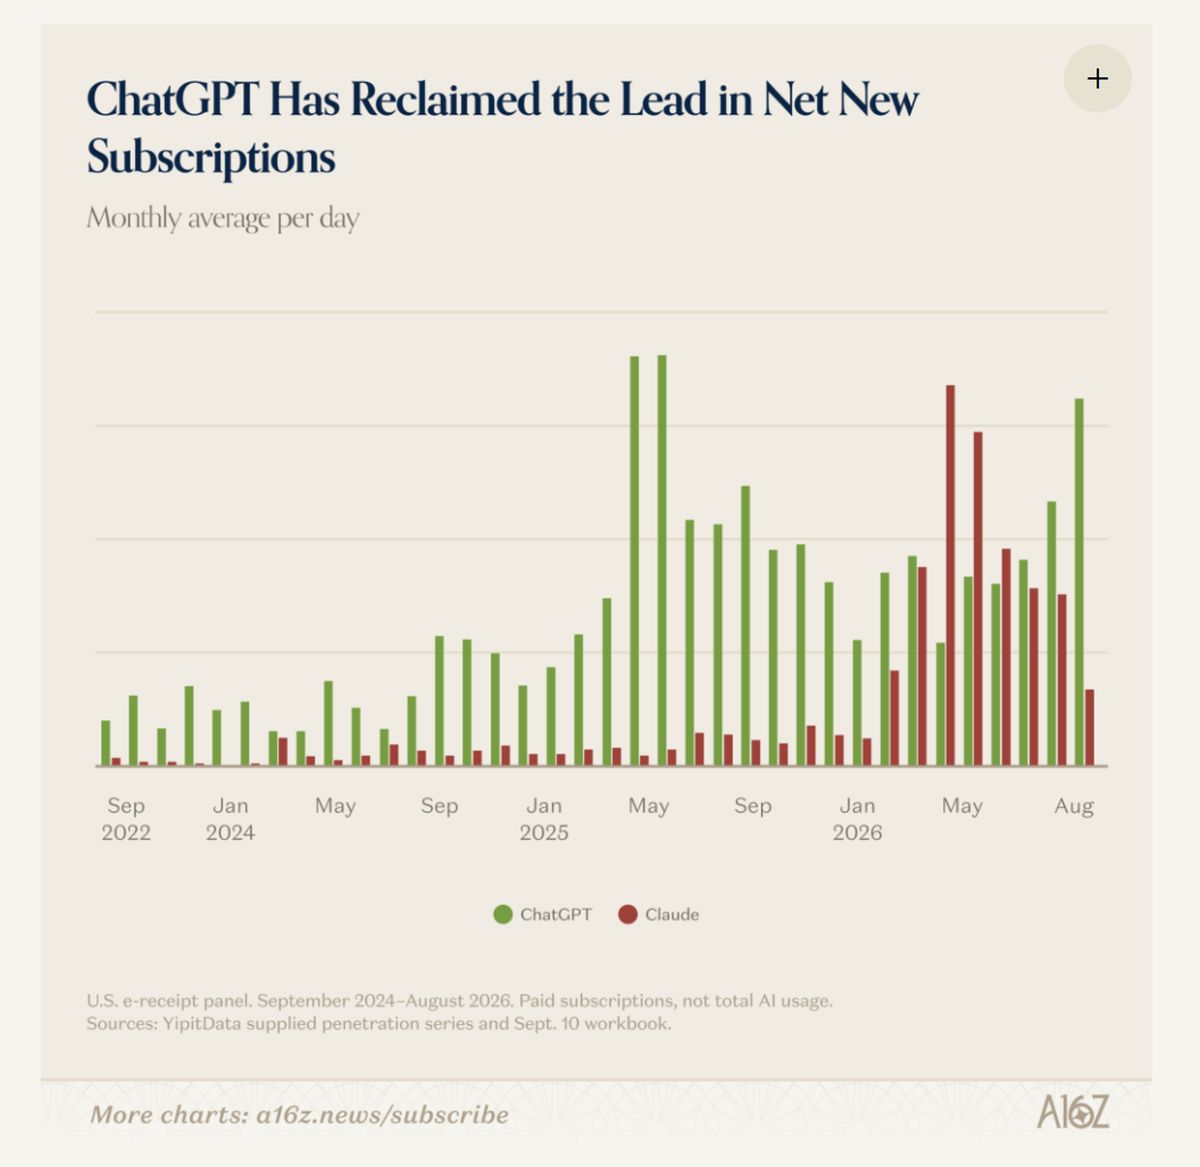
Figure Credit by A16Z
原本的雙重訂閱者中,半年後僅保留 Claude 的占 24.7%,僅保留 ChatGPT 的占 5.0%。這個特定族群呈現偏向保留 Claude 的結果,但不能推論全體 ChatGPT 用戶都在轉向 Claude。研究對部分直接訂閱採用起訂後最多 400 天、除非觀察到取消的有效判定方式,可能漏掉取消紀錄,樣本也略偏男性與中高收入者。
從現有資料看AI服務未來的續訂挑戰
CyberQ 觀察,目前公開資料能描繪的是不同的付款關係,ChatGPT 具有較大的個人訂閱規模,也與創作軟體付費者重疊,Claude 的高價方案在部分開發工具訂閱者中較常出現,Google AI 方案的部分付費者,則會在同一觀察期間購買其他 AI 服務。這些是根據現有資料做出的市場解讀,各研究的期間與分母不同,不能拼成三家共用的市占率排名。
對 AI 服務經營者而言,下一個值得追蹤的問題,是產品能否在使用者縮減支出時仍被留下。若要評估這件事,應持續比較定義一致的續訂、取消與跨服務付款資料。現階段的收據分析已能提供線索,但尚不足以替每一家的用戶貼上固定職業標籤,或直接回答使用者為什麼願意付費。
延伸閱讀
10.2% of Canva Subscribers Also Paid for ChatGPT | YipitData
21.4% of Cursor Subscribers Paid for Claude Max | YipitData
37.8% of Google Paid AI Subscribers Also Paid a Rival | YipitData
ChatGPT Subscribers Paying for Claude Had Lower Retention | YipitDat
本文首圖由 AI 生成