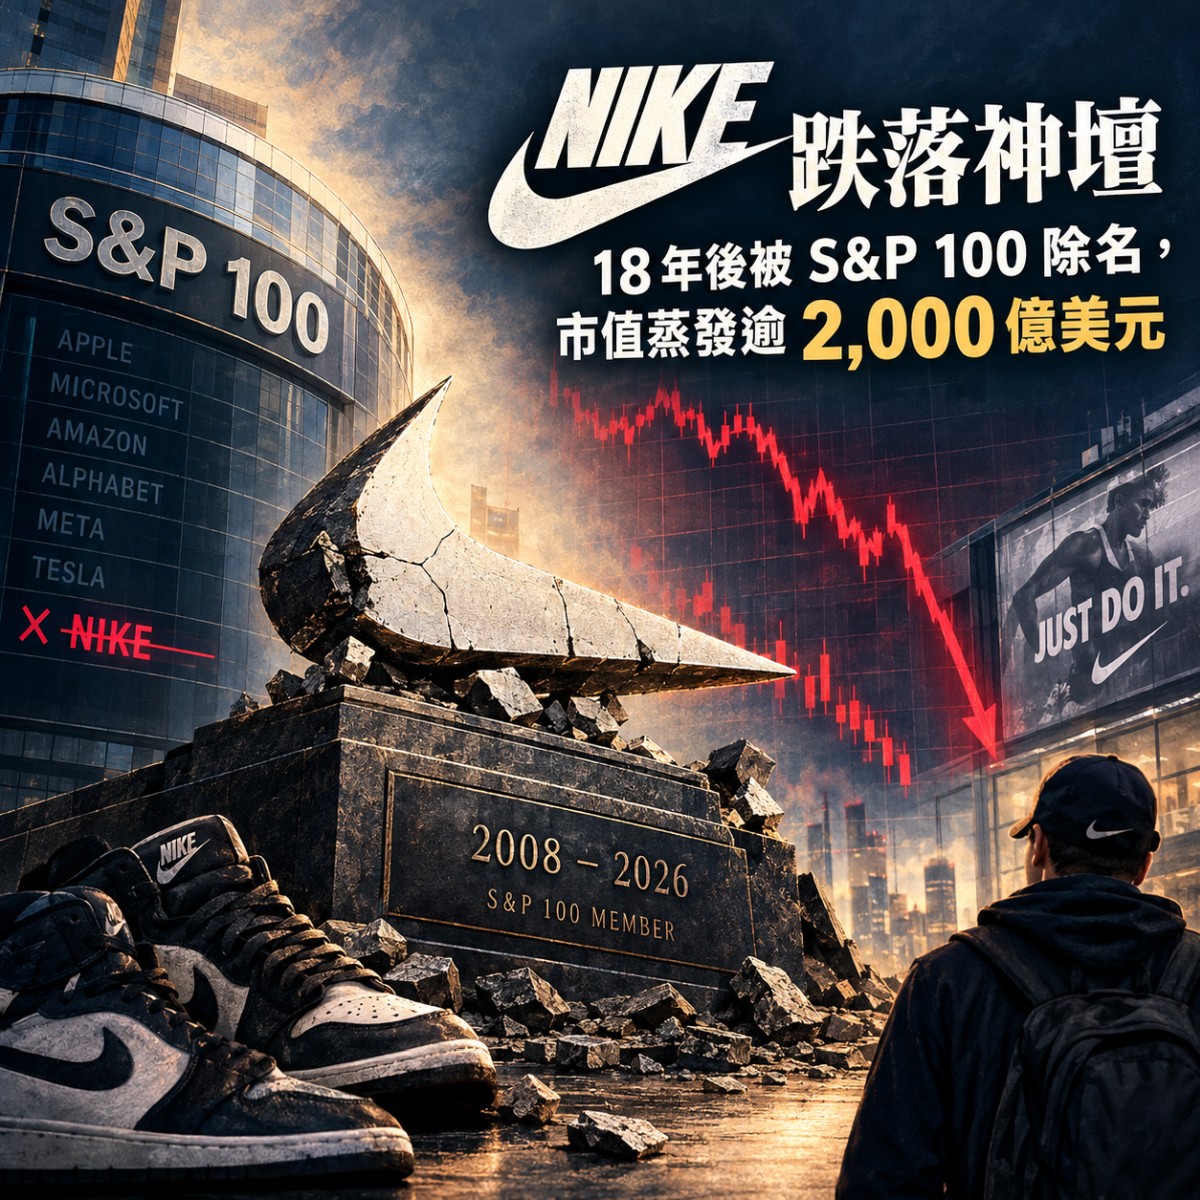
運動品牌大廠 Nike 在 2026 年 9 月正式被剔除出 S&P 100 指數 (Nike exits the S&P 100 after 18 years and a $200B market-cap wipeout),結束長達 18 年的成分股身分。這則新聞值得關注的原因,不只是指數調整本身,而是它象徵一個曾經主宰全球運動消費市場的品牌,如何在短短數年間市值大幅縮水,從資本市場的寵兒變成被演算法與投資人共同冷落的對象。這不只是 Nike 一家公司的問題,更是整個消費性品牌在通膨、通路重組與新興競爭者夾擊下的縮影。
從指數寵兒到被剔除:18 年成分股身分的終結
Nike 自 2008 年前後進入 S&P 100 指數,長期以來被視為美國大型企業中的穩定成員。S&P 100 由市值最大、流動性最高的百家公司組成,被剔除意味著其市值與市場地位已不再符合該指數的篩選標準。這次調整並非單一事件,而是連續多年股價下滑與市值蒸發後的結果。
CyberQ 觀察,Nike 在這段期間的市值縮水幅度超過 2000 億美元,規模之大讓它從原本的指數核心位置退居邊緣。對照同期間其他運動與服飾品牌的表現,Nike 的衰退並非產業普遍現象,而是自身策略與市場結構變化交織的產物。
市值蒸發的結構性原因:通路、成本與競爭壓力
Nike 長期依賴批發通路與自家直營門市雙軌並行,但近年直營比重提高後,固定成本與庫存壓力同步上升。當全球消費者在通膨環境下縮減非必需品支出,運動鞋與服飾的替換周期被拉長,直接衝擊營收與毛利。
同時,新興品牌與區域型運動鞋廠以更低價格與更快的社群行銷切入市場,分食原本屬於 Nike 的年輕客層。這種競爭不再只是產品層面的較量,而是定價策略、供應鏈速度與品牌敘事的全面對抗。
資本市場的反應:指數調整如何放大品牌困境
被剔除 S&P 100 後,追蹤該指數的被動型基金與機構投資人必須調整持股,形成一波強制賣壓。這類賣壓不一定反映公司基本面惡化,但會進一步壓低股價與市值,讓品牌在資本市場的處境更為艱難。
指數成分股的變動具有訊號效果:當一家長期成員被移除,市場往往解讀為該公司已失去主流地位。這種訊號會影響分析師評等、法人持股意願與一般投資人的觀感,形成負向循環。
品牌策略的反思:直營擴張與折扣化的兩難
Nike 過去以直營與數位通路強化品牌控制力,試圖降低對批發商的依賴。然而直營模式需要更高的營運成本與更精準的庫存管理,一旦需求預測失準,折扣化促銷便會侵蝕品牌溢價。
當折扣成為常態,消費者對原價的接受度下降,品牌定位從「性能與潮流象徵」滑向「促銷商品」。這種轉變會削弱長期建立的品牌資產,也讓毛利率修復更加困難。
CyberQ 觀點
CyberQ 認為,Nike 被剔除 S&P 100 不只是指數技術調整,而是資本市場對品牌價值重估的公開訊號。當一家公司從長期成分股變成被動賣壓的對象,問題已從單季營收延伸到策略結構、通路成本與品牌定價權。對科技與消費產業的觀察者而言,這起事件提醒我們,市值蒸發當然絕對不是單一外部衝擊而已,而是多重決策失誤在時間軸上累積的結果。